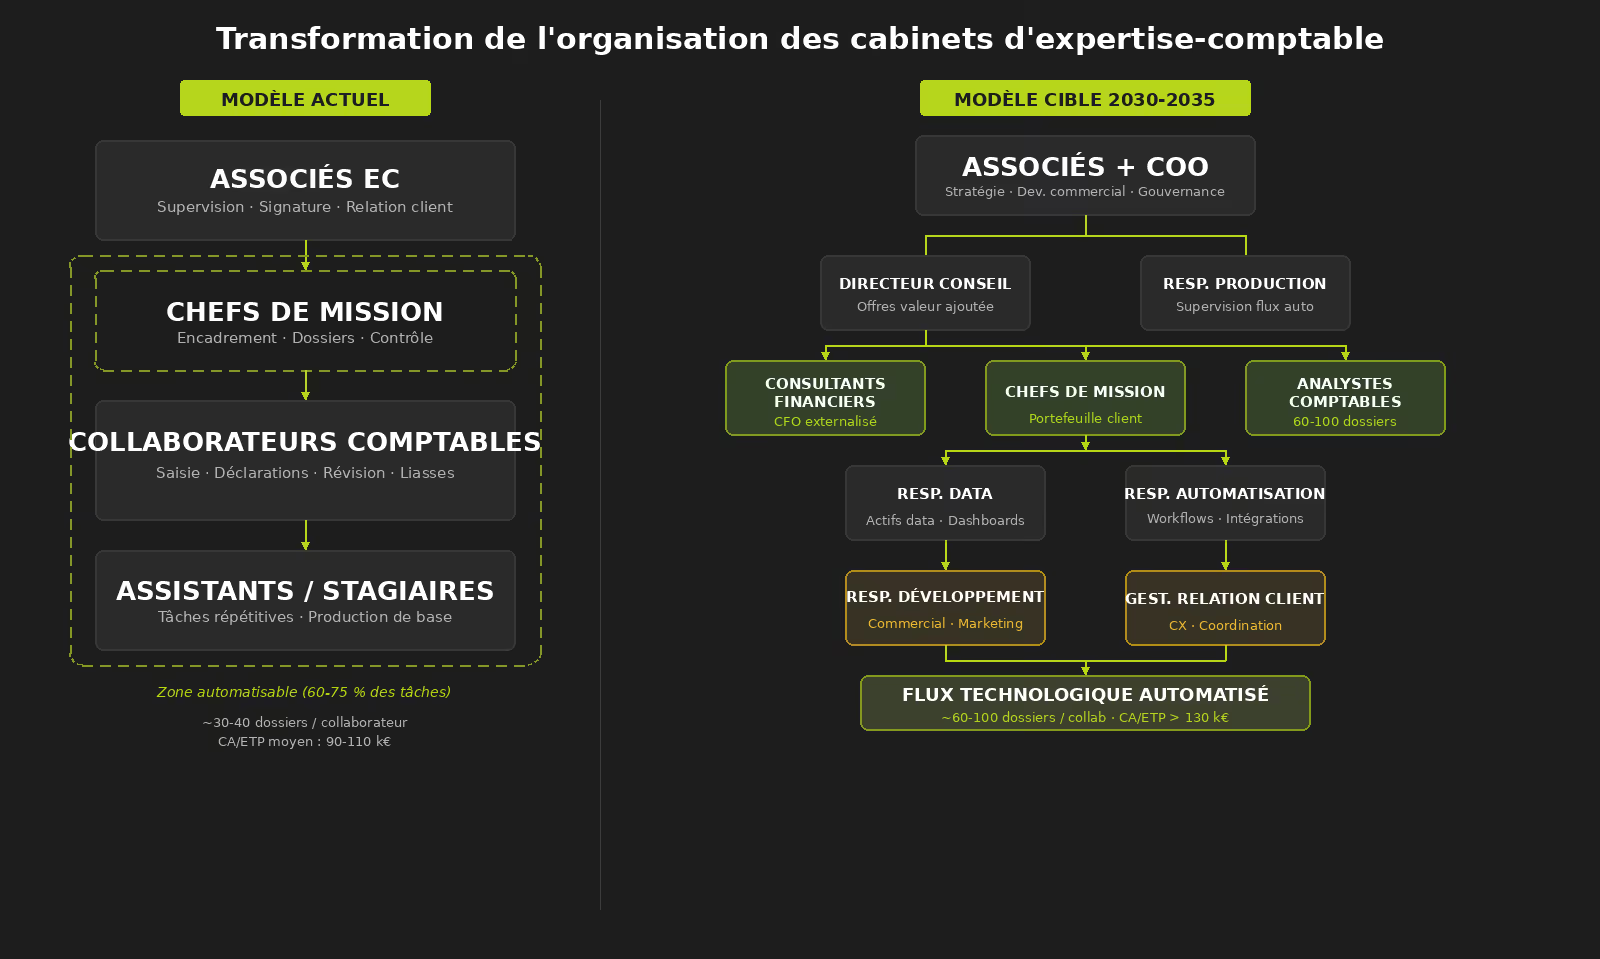
La structure organisationnelle des cabinets d'expertise-comptable n'a pas fondamentalement évolué depuis plusieurs décennies. Une pyramide simple, calibrée pour produire de la comptabilité à grande échelle : des experts-comptables associés au sommet, des chefs de mission en position intermédiaire, et une base large de collaborateurs dont l'activité essentielle est la production de tâches répétitives et standardisées.
Ce modèle est cohérent avec son époque. Il l'est de moins en moins avec celle qui vient. Lorsque la saisie est automatisée, que les contrôles sont assistés par des algorithmes et que la facturation électronique structure la donnée comptable à la source, la production manuelle cesse d'être le cœur du réacteur. Elle devient un flux technologique supervisé. Et un organigramme conçu pour optimiser la production devient structurellement inadapté pour créer de la valeur conseil.
Cet article propose une analyse opérationnelle et chiffrée de l'organigramme cible d'un cabinet à horizon 2030–2035. Le raisonnement est ancré sur un cabinet réalisant entre 3 et 5 M€ de chiffre d'affaires, taille à laquelle la structuration organisationnelle devient à la fois nécessaire et lisible.
L'enjeu n'est pas de réduire les effectifs. C'est de substituer des compétences de production par des compétences d'analyse et de conseil, dont la valeur marchande est structurellement supérieure.
Les cinq pôles de l'organisation cible
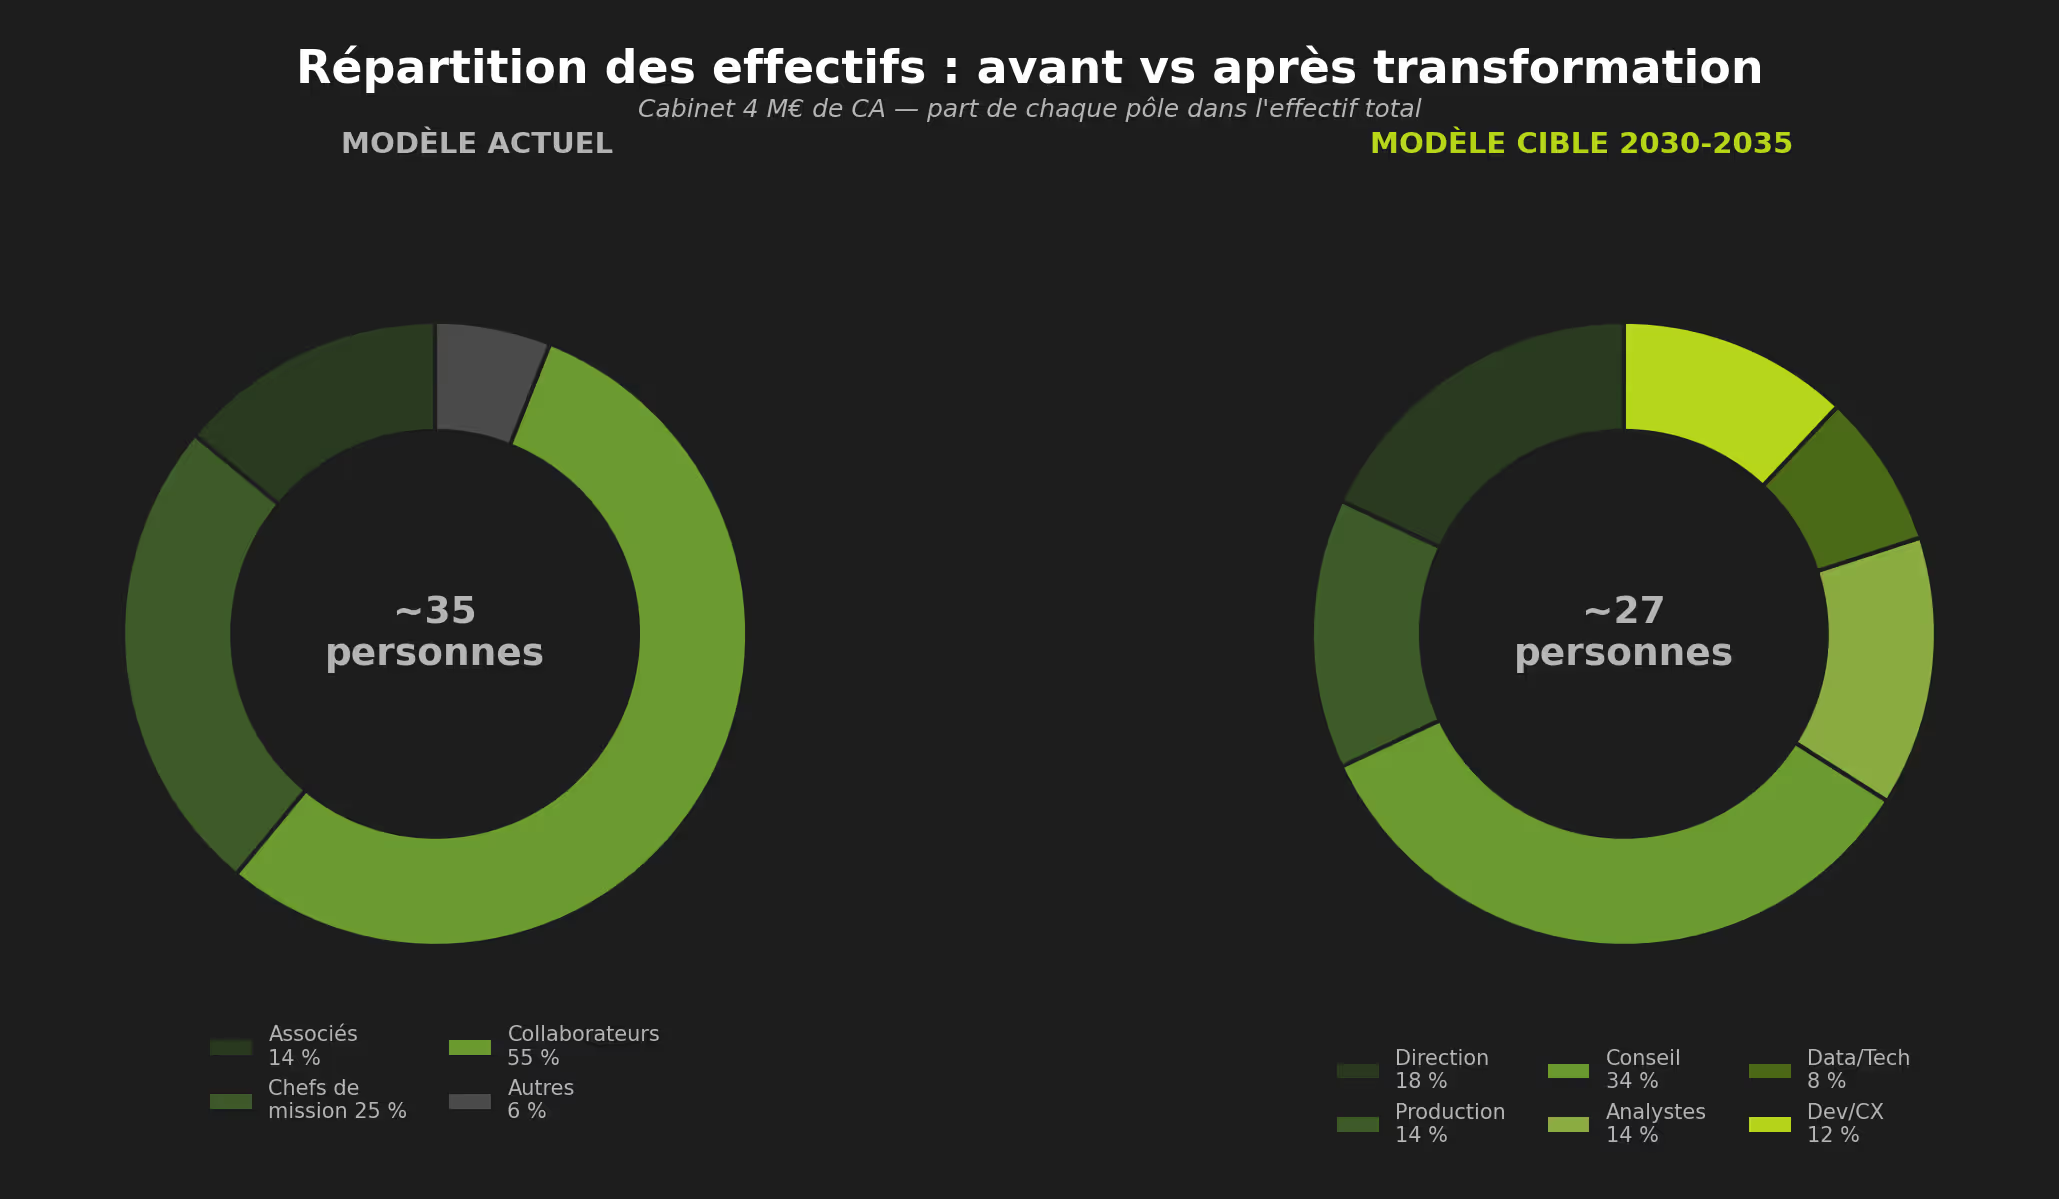
L'organisation cible repose sur cinq pôles fonctionnels distincts, chacun correspondant à une logique de valeur spécifique. Ils ne se substituent pas les uns aux autres : ils co-existent dans une architecture intégrée où la production automatisée alimente le conseil, et où la donnée devient le substrat commun de toutes les missions.
1. Direction et gouvernance
Le rôle des associés experts-comptables se transforme en profondeur. Dans le modèle historique, ils étaient avant tout des responsables techniques et des superviseurs de dossiers. Dans le cabinet de demain, leur valeur ajoutée se concentre sur trois axes : la relation avec les clients stratégiques, le développement commercial et la structuration des offres. La supervision technique, en grande partie déléguée ou automatisée, occupe une place moins centrale.
Pour un cabinet de 4 M€ de chiffre d'affaires, le dimensionnement raisonnable est de trois à quatre associés, chacun gérant un portefeuille de clients stratégiques et pilotant une verticale de l'offre. À leurs côtés apparaît une fonction nouvelle et encore rare dans la profession : le directeur des opérations. Son rôle consiste à piloter la performance des équipes, l'organisation interne et les processus. Dans les cabinets traditionnels, cette fonction est souvent absorbée informellement par un associé. Avec la complexité croissante de l'écosystème technologique et la multiplicité des offres, elle justifie une dédicace à plein temps.
2. Production comptable automatisée
Contrairement à ce que suggère parfois le discours sur la digitalisation, la production comptable ne disparaît pas. Elle change de nature. Le travail n'est plus de produire les écritures, mais de superviser des flux automatisés, de contrôler la cohérence des données et de traiter les anomalies que les algorithmes signalent sans pouvoir résoudre. C'est un glissement de posture qui exige davantage de jugement analytique que de capacité d'exécution.
Le responsable production — expert-comptable salarié ou senior manager — supervise l'ensemble des dossiers et garantit la qualité technique. Sous sa responsabilité, les chefs de mission évoluent vers un rôle de gestionnaires de portefeuille client : supervision technique, relation client directe, coordination des équipes et identification proactive des opportunités de conseil. Ce sont eux qui constituent l'interface principale entre le cabinet et ses clients.
Les collaborateurs comptables se transforment en analystes. Leur productivité augmente mécaniquement avec l'automatisation : là où un collaborateur gère aujourd'hui 30 à 40 dossiers, un analyste fonctionnant dans un environnement automatisé peut en gérer 60 à 100. Pour un cabinet de 4 M€, ce pôle compte généralement entre 8 et 10 analystes comptables.
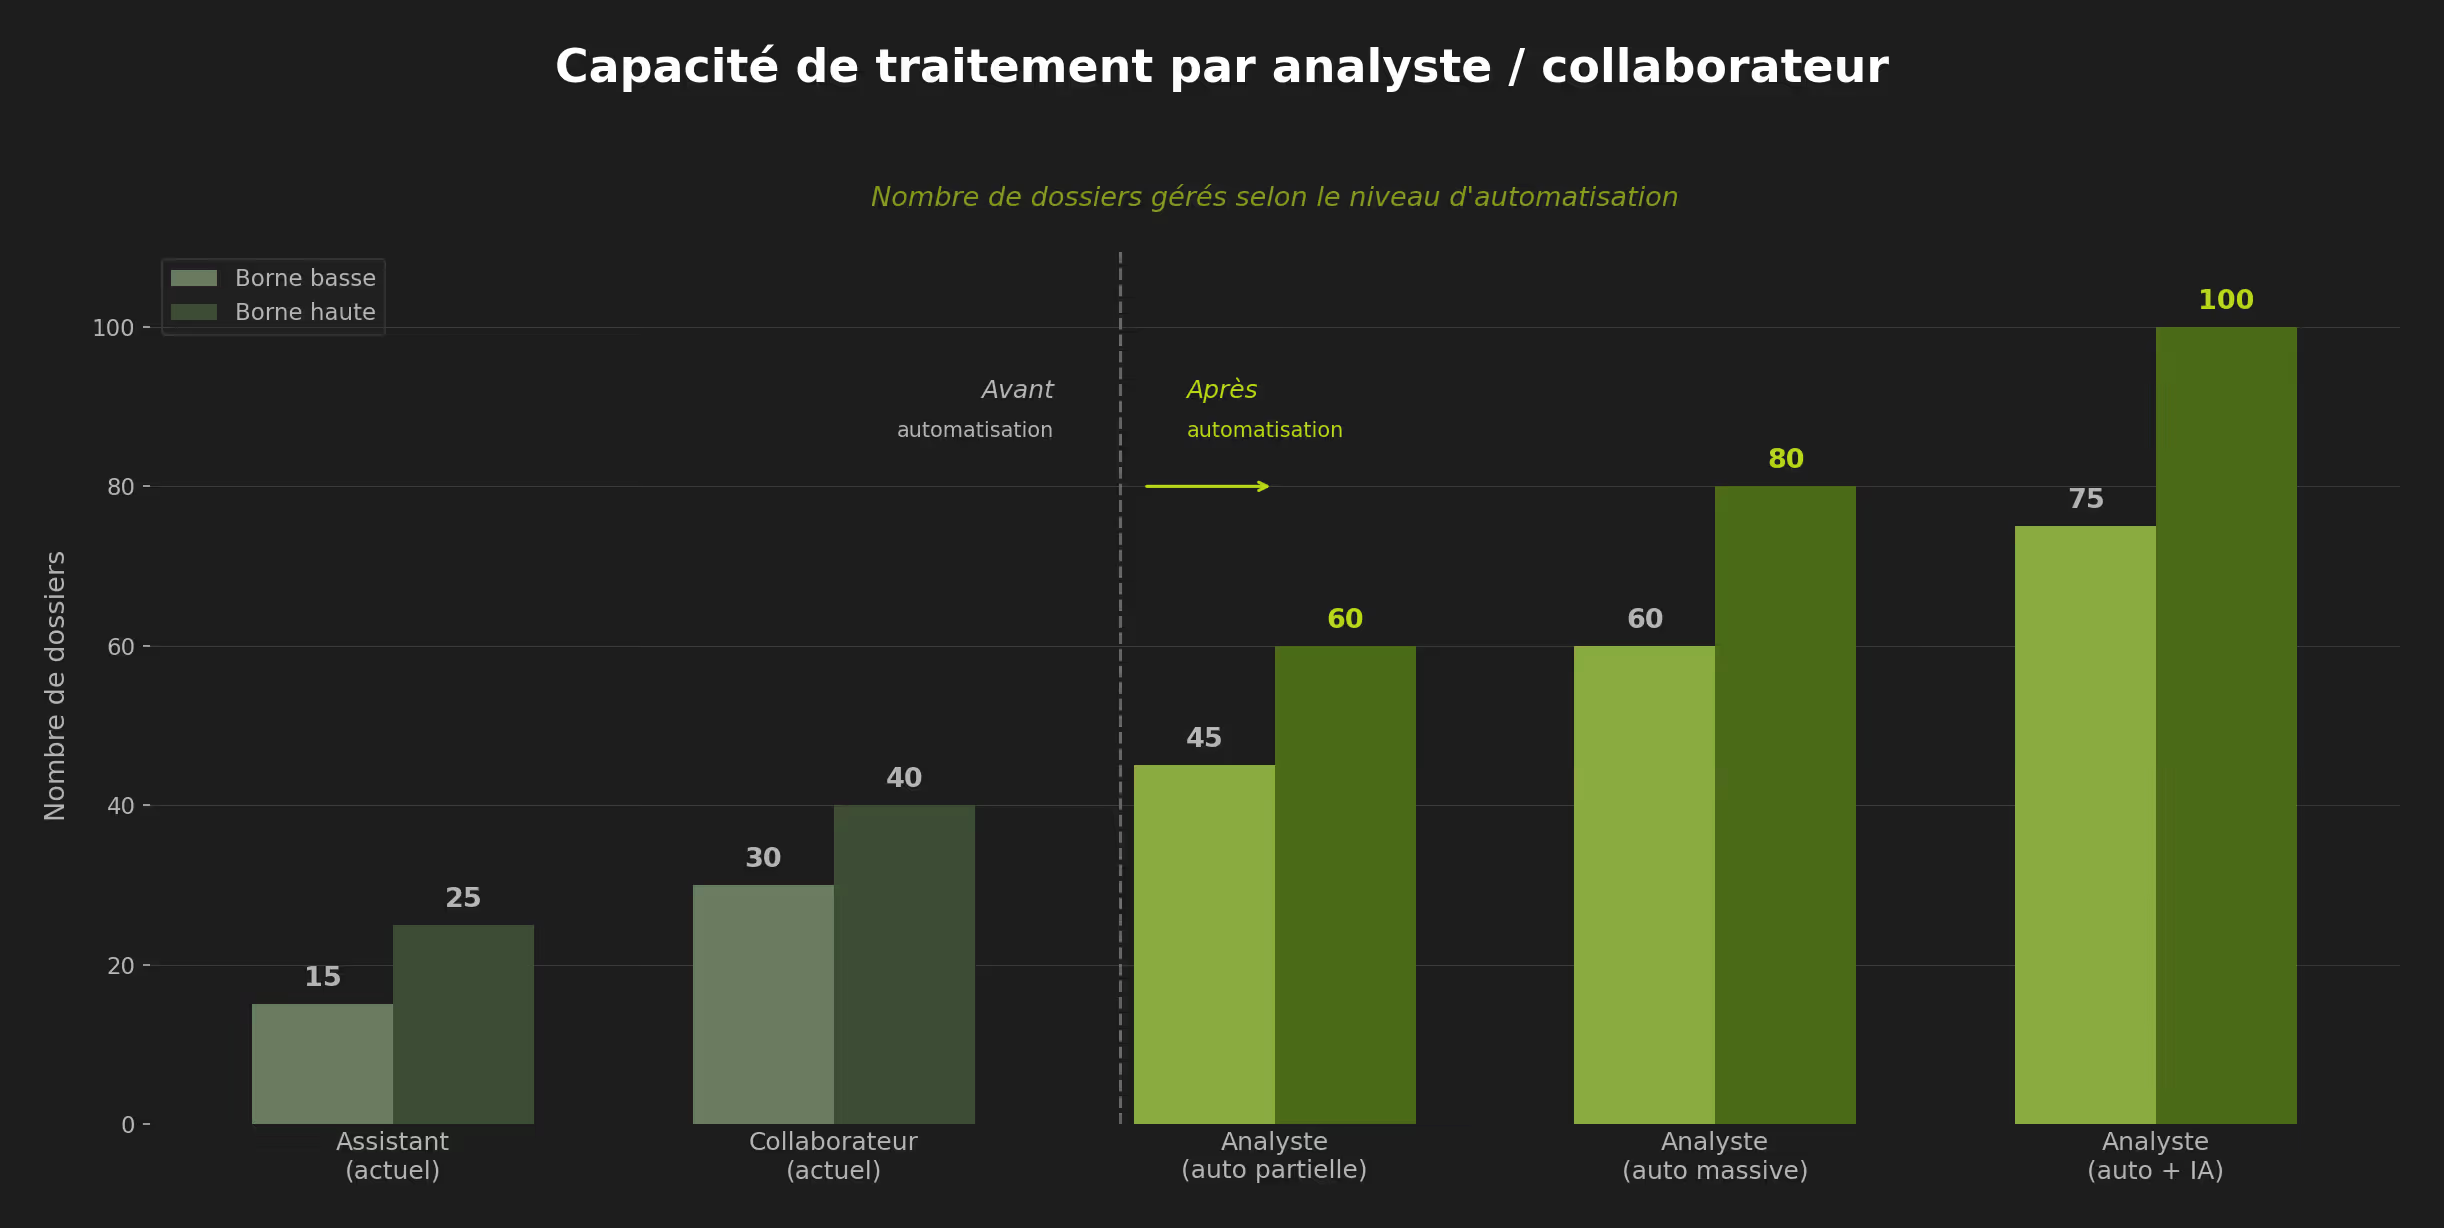
Un analyste dans un environnement automatisé gère 60 à 100 dossiers contre 30 à 40 aujourd'hui. Ce doublement de capacité n'est pas une projection théorique : il est déjà observable dans les cabinets les plus digitalisés.
3. Conseil et pilotage financier
C'est le pôle qui concentre le plus fort potentiel de développement à court terme. La baisse du coût de production libère de la capacité et crée simultanément une attente croissante de la part des dirigeants : ils ne veulent plus seulement de la conformité, ils veulent de l'aide à la décision.
Le directeur conseil structure les offres à valeur ajoutée du cabinet : missions de pilotage financier, de restructuration, d'accompagnement à la croissance. Il peut s'agir d'un associé spécialisé ou d'un profil externe recruté pour sa compétence conseil. Sous sa responsabilité, deux à trois consultants financiers interviennent directement auprès des dirigeants : tableaux de bord de pilotage, analyse de rentabilité, gestion de trésorerie, accompagnement stratégique. Leur positionnement est celui d'un CFO externalisé, accessible à des TPE et PME qui ne peuvent se permettre ce profil en interne.
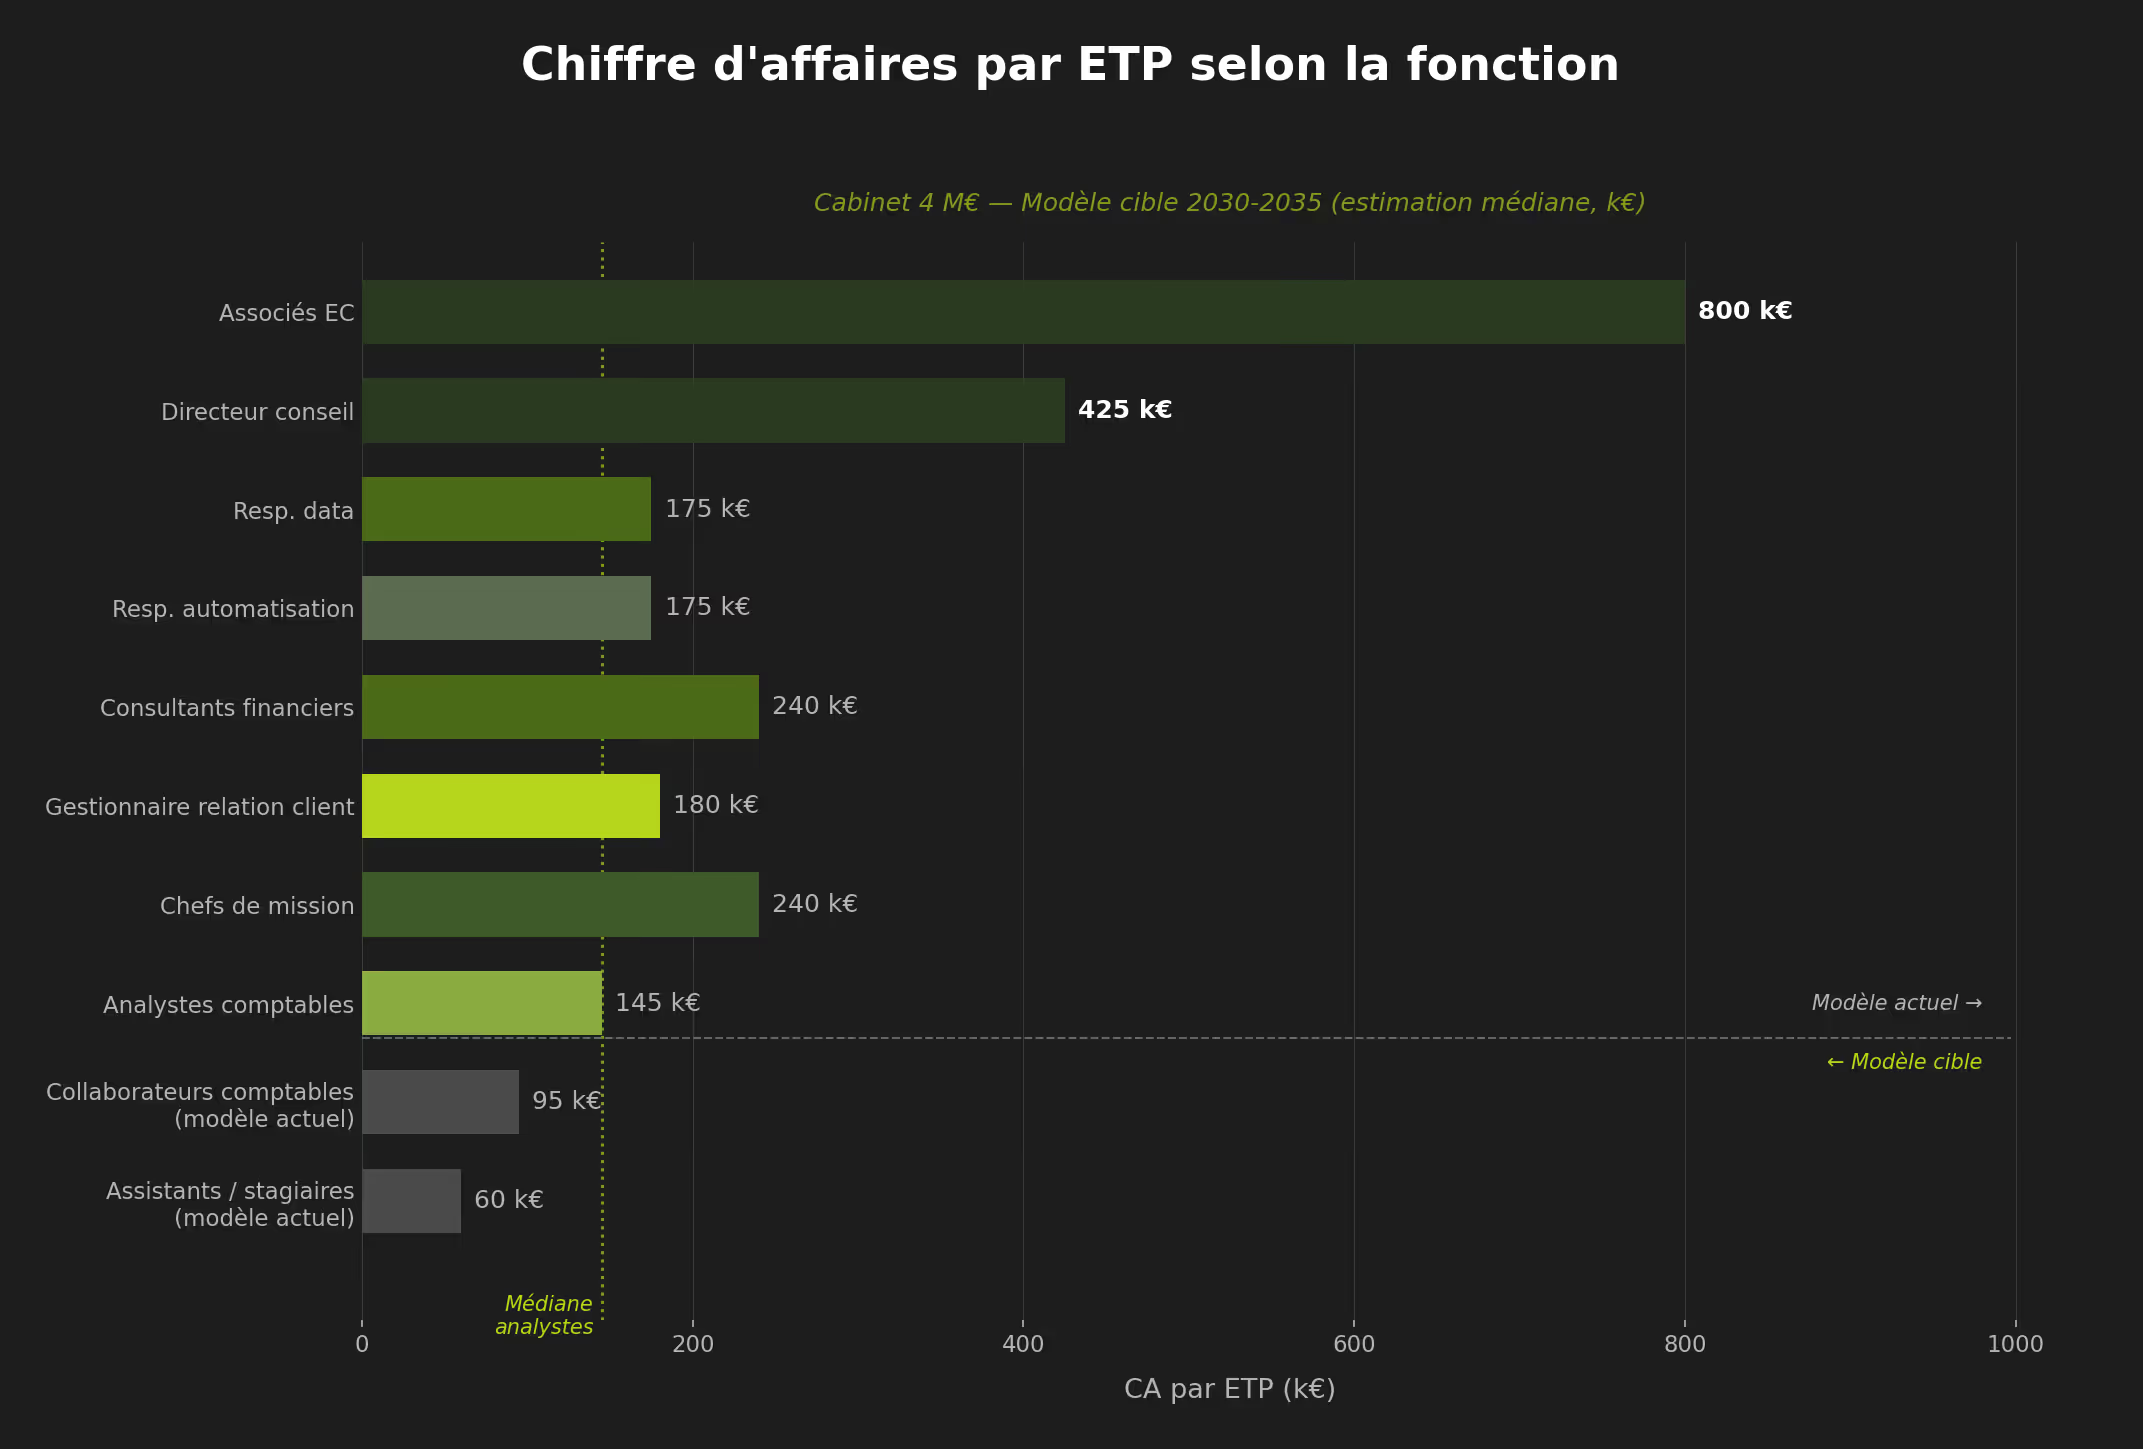
Ce pôle génère des honoraires sensiblement supérieurs à la production comptable standard, avec des ratios CA par ETP qui peuvent atteindre 200 à 280 k€ contre 130 à 160 k€ pour un analyste comptable.
4. Data et technologie
C'est la fonction la plus absente des cabinets actuels, et probablement celle dont l'absence coûtera le plus cher à moyen terme. La donnée comptable est un actif stratégique considérable : elle permet d'analyser la performance sectorielle, de détecter des signaux faibles, de développer des produits à forte valeur ajoutée. Elle est aujourd'hui en grande partie inexploitée.
Le responsable data structure les bases de données clients, automatise les tableaux de bord et développe les capacités analytiques du cabinet. Le responsable automatisation pilote l'écosystème technologique : intégration des outils, automatisation des workflows, optimisation des processus. Ces deux profils sont hybrides par nature : ils doivent combiner une compétence technique avec une connaissance métier suffisante pour comprendre les enjeux opérationnels du cabinet.
5. Développement et relation client
La croissance des cabinets a historiquement été largement opportuniste, fondée sur le bouche-à-oreille et les recommandations. Cette approche atteint ses limites dans un marché qui se concurrentielise. La structuration du développement commercial devient une fonction à part entière, non plus une activité informelle absorbée par les associés entre deux bilans.
Le responsable développement pilote la stratégie commerciale : génération de leads, partenariats, communication, positionnement de marque. Le gestionnaire relation client assure le suivi de l'expérience client, la coordination des missions et l'identification de nouveaux besoins au sein du portefeuille existant. Ces deux fonctions sont des leviers directs de croissance organique.
L'organigramme cible chiffré
Le tableau ci-dessous présente l'organigramme cible d'un cabinet de 4 M€ de chiffre d'affaires, avec les effectifs recommandés par fonction et les ratios de chiffre d'affaires par équivalent temps plein (ETP). Ces ratios constituent des indicateurs de pilotage pertinents pour mesurer l'efficacité de la transformation.
Ce dimensionnement conduit à un effectif total de 25 à 29 personnes pour un cabinet de 4 M€, soit un ratio CA/ETP moyen d’environ 145 k€. Ce chiffre est sensiblement supérieur aux ratios actuels de la profession, qui se situent généralement entre 90 et 110 k€ par collaborateur. L’écart s’explique par la combinaison de deux effets : la hausse de la productivité des analystes grâce à l’automatisation, et le développement de missions de conseil à marge plus élevée.
Modèle actuel vs modèle cible : les écarts clés
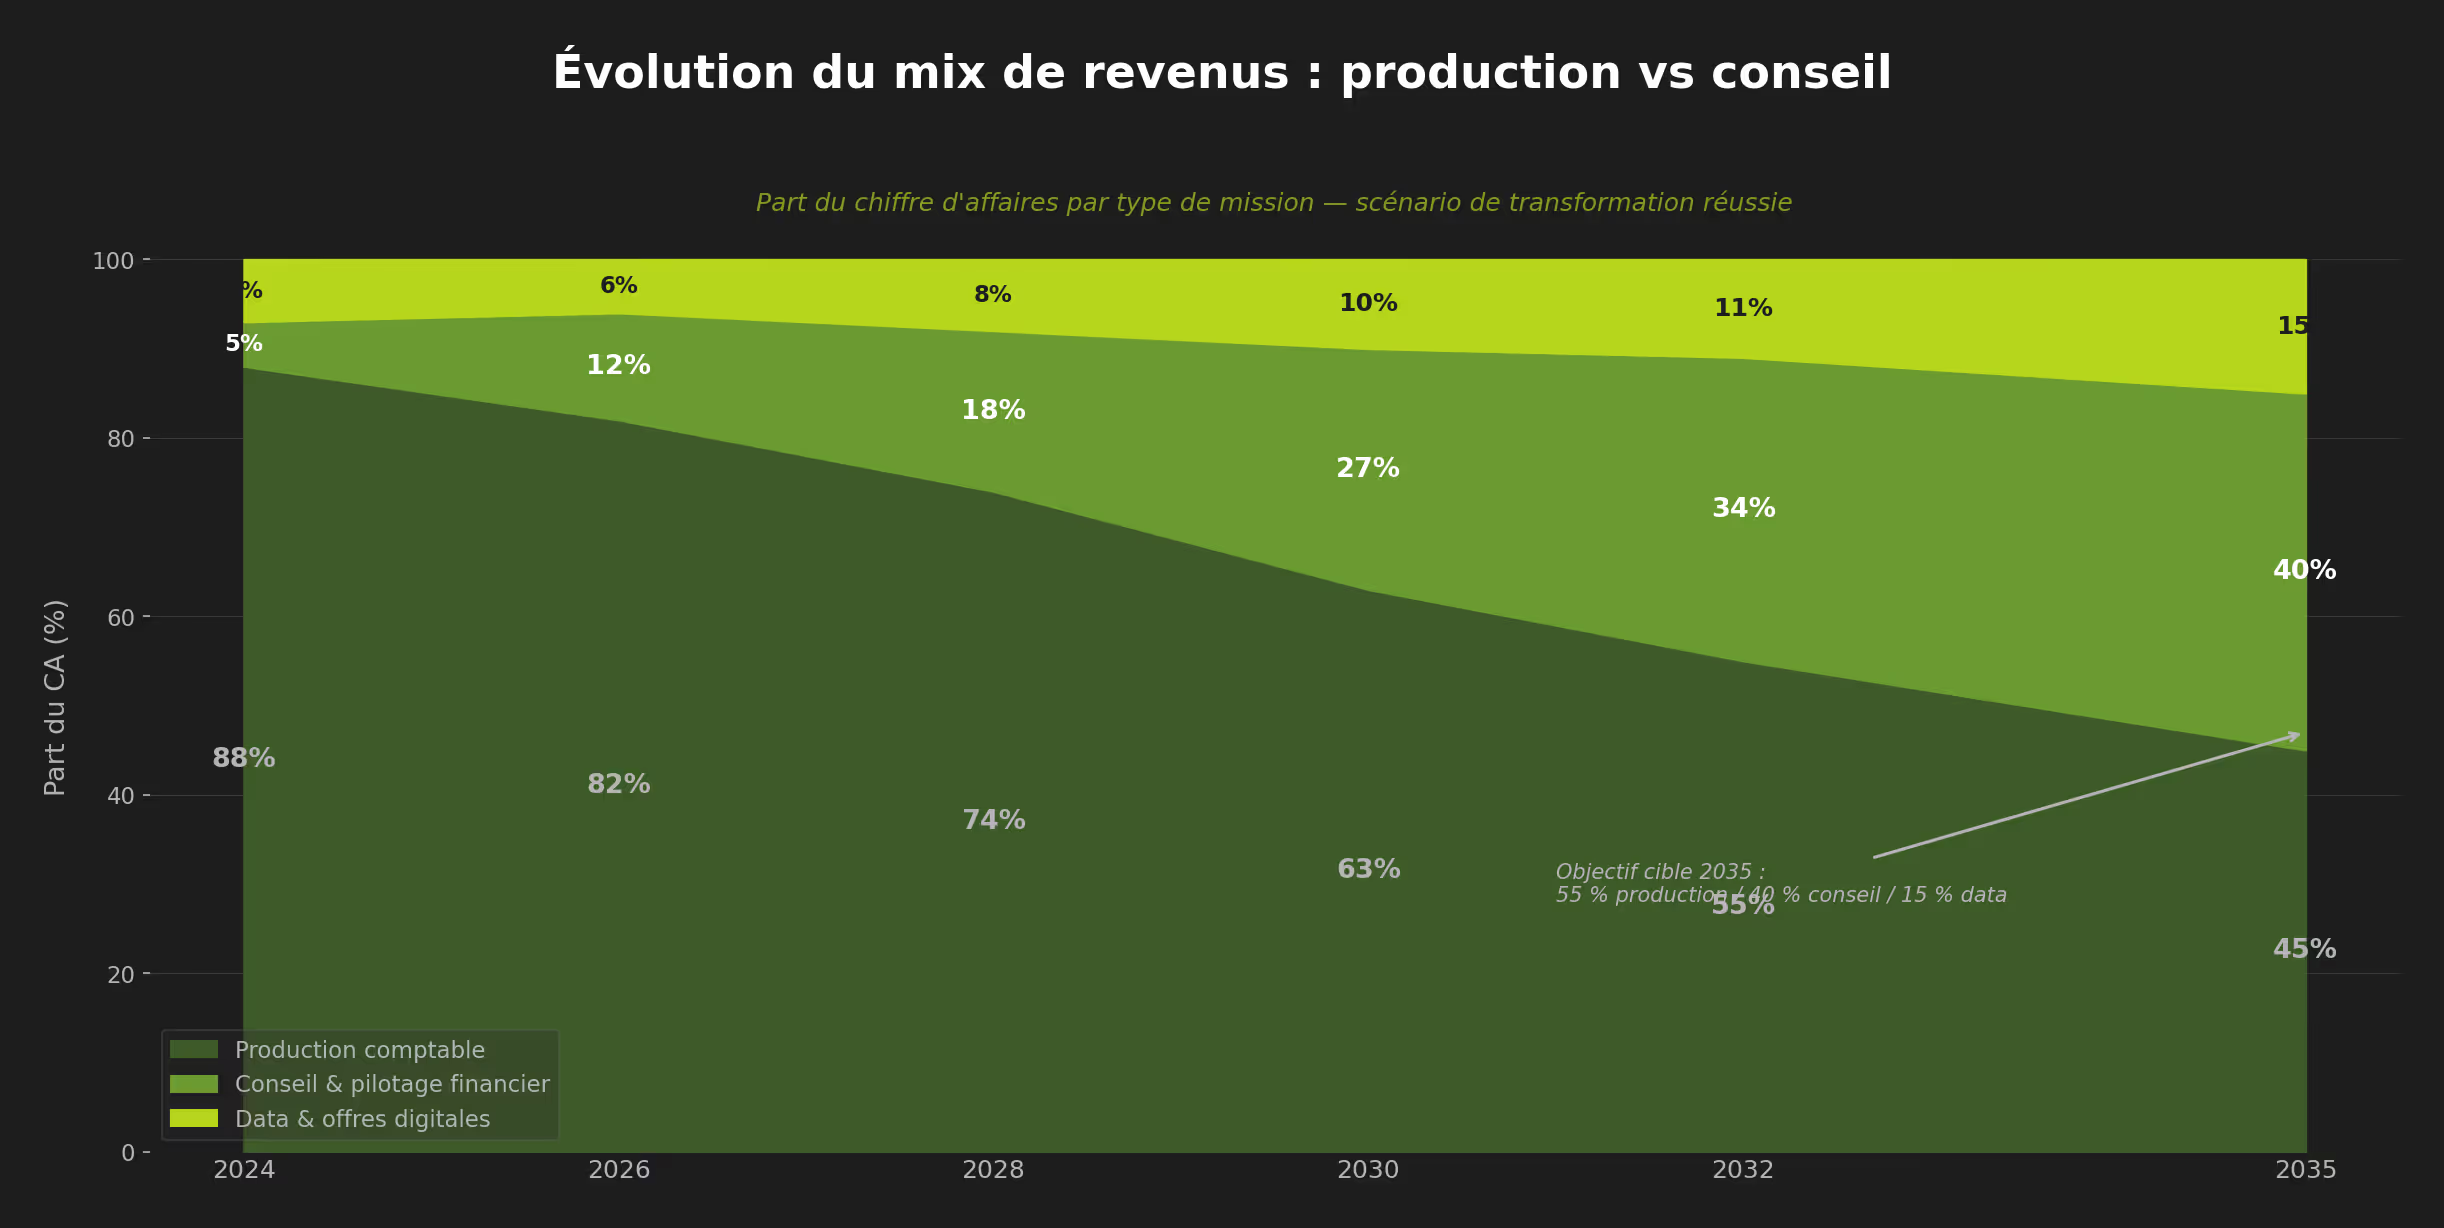
La mise en perspective des deux modèles permet de mesurer l’amplitude de la transformation à opérer. Elle illustre également pourquoi cette transformation est économiquement rationnelle pour les cabinets qui choisissent de l’anticiper.
Ces écarts ne sont pas théoriques. Ils sont déjà observables dans les cabinets qui ont engagé leur transformation. Le ratio CA par ETP et la part des missions conseil dans le chiffre d’affaires constituent les deux indicateurs les plus prédictifs de la santé économique future d’un cabinet.
Le défi de la transition : plus managérial que technologique
La transformation des collaborateurs actuels
La question la plus complexe de cette transformation n’est pas l’organigramme cible. C’est le chemin pour y parvenir. La majorité des collaborateurs actuels ont été formés, recrués et évalués sur leur capacité à produire de la comptabilité conformément aux normes. Les compétences requises demain — analyse de données, conseil aux dirigeants, exploitation des outils technologiques — sont d’une nature profondément différente.
Cette transition représente probablement le plus grand défi managérial de la profession dans les dix prochaines années. Elle ne peut pas être décrétée. Elle doit être construite : programmes de formation structurés, objectifs clairs, évolution des critères d’évaluation, et surtout changement de culture managérale qui valorise la qualité du conseil autant — voire davantage — que la quantité de production.
Une transformation plus qualitative que quantitative
Contrairement à une idée répandue, la transformation technologique n’implique pas nécessairement une réduction massive des effectifs. Les cabinets qui développent significativement leurs missions de conseil peuvent maintenir — voire augmenter — leur masse salariale tout en améliorant leur marge. L’enjeu n’est pas de remplacer des collaborateurs par des machines. Il est de repositionner des collaborateurs sur des missions à valeur ajoutée plus élevée, que la machine rend accessibles en libérant du temps.
La transformation n’est pas une menace pour l’emploi dans la profession. Elle est une opportunité de faire évoluer la nature de cet emploi vers des missions plus complexes, mieux rémunérées et plus satisfaisantes intellectuellement.
Trois conditions pour réussir la transition
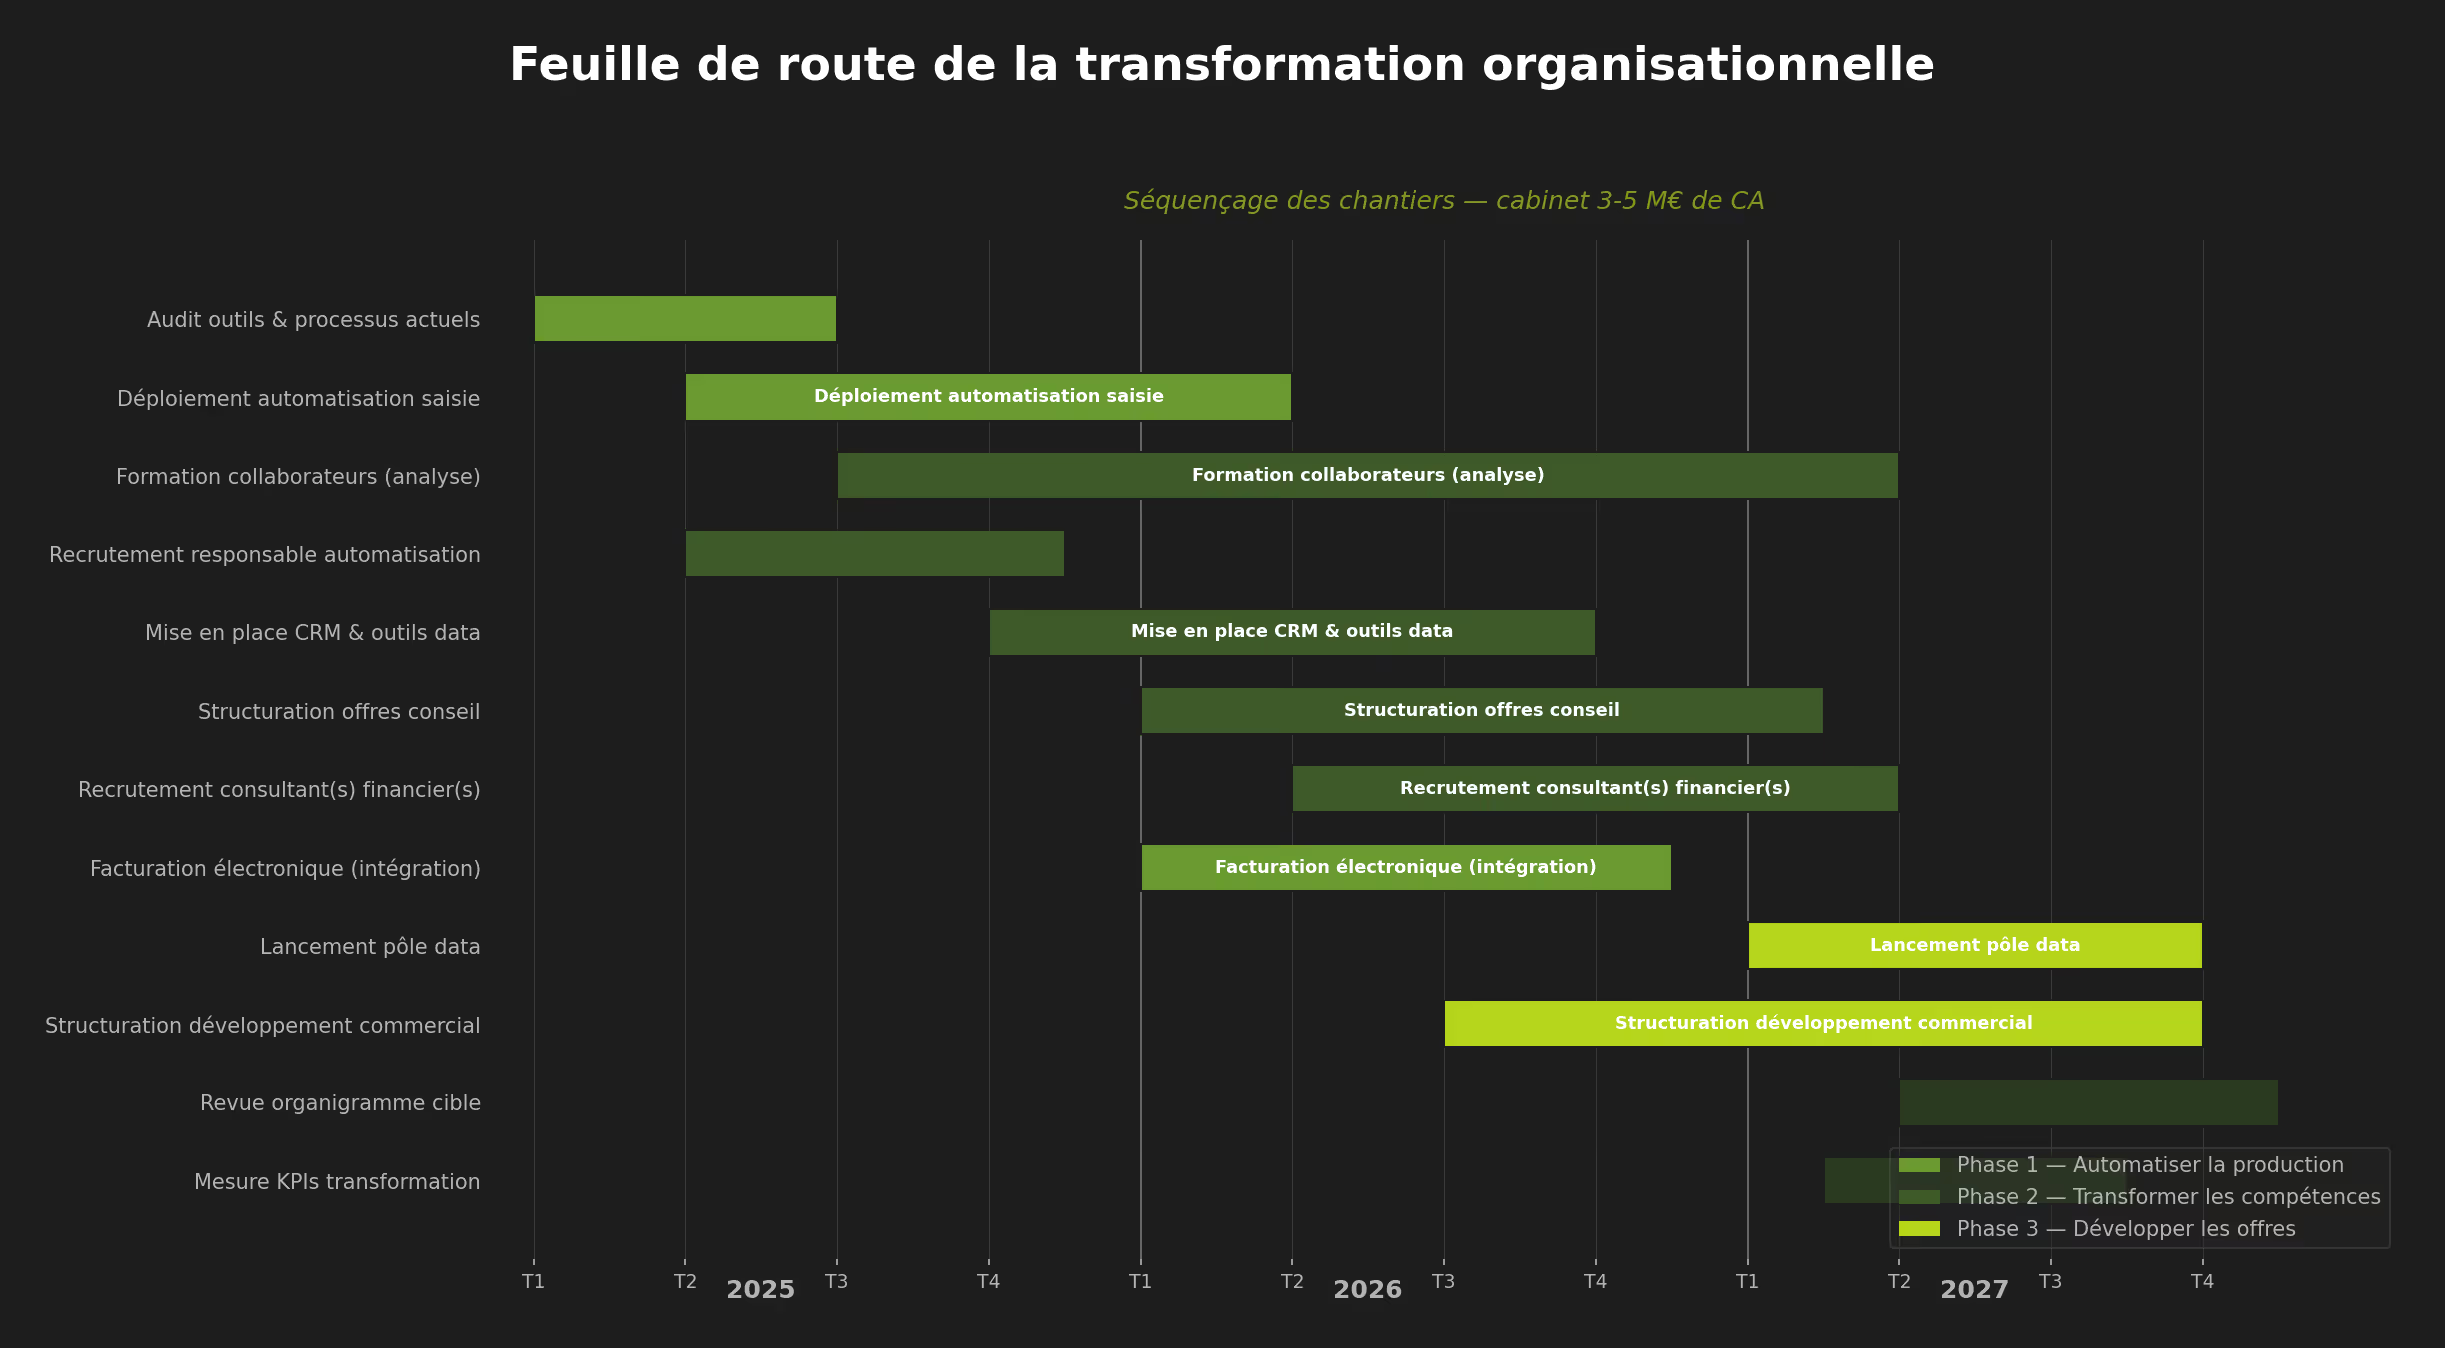
La première condition est d’automatiser la production avant de prétendre développer le conseil. Un cabinet qui n’a pas libéré de capacité ne peut pas investir dans des missions à valeur ajoutée : ses équipes sont structurellement surchargées par les tâches répétitives.
La deuxième condition est d’investir dans la formation et l’accompagnement au changement avec la même rigueur que dans les outils technologiques. Les cabinets qui échouent dans leur transformation dépendent généralement d’un excès de focalisation sur la technologie et d’un déficit d’attention sur les personnes.
La troisième condition est de structurer et commercialiser les nouvelles offres de conseil avec la même rigueur qu’on appliquerait à n’importe quel lancement de produit : définition précise de la proposition de valeur, tarification cohérente avec le niveau de service, et actions commerciales formalisées pour les mettre sur le marché.
Conclusion : l’organigramme comme choix stratégique
L’organigramme d’un cabinet n’est pas un simple outil de gestion RH. Il est l’expression la plus concrète de sa stratégie. Un cabinet qui conserve une pyramide de production dans un marché qui s’automatise fait le choix implicite de subir la compression de marge plutôt que de piloter sa transformation.
Les cabinets qui réussiront dans les dix prochaines années seront ceux qui auront compris que la transformation organisationnelle précède la transformation technologique. Les outils sont disponibles, accessibles et de plus en plus faciles à mettre en œuvre. Ce qui est rare, c’est la volonté managérale de reconstruire une organisation autour d’une proposition de valeur réellement différente.
L’organigramme présenté dans cet article n’est pas un idéal inaccessible. Pour un cabinet de 3 à 5 M€, il est atteignable en trois à cinq ans avec une démarche structurée. Les indicateurs à surveiller sont simples : la part des missions conseil dans le chiffre d’affaires, le ratio CA par ETP, et la vitesse à laquelle les collaborateurs migrent de la production vers l’analyse. Ces trois métriques, suivies trimestriellement, disent plus sur l’avancée réelle de la transformation que n’importe quel indicateur technologique.
Un cabinet qui ne mesure pas sa progression vers le modèle cible ne la pilote pas. Il l’espère.
Pourquoi l'organigramme pyramidal des cabinets comptables est-il devenu obsolète ?

Quels sont les cinq pôles fonctionnels de l'organigramme cible d'un cabinet à horizon 2030 ?
Comment évolue le ratio de chiffre d'affaires par collaborateur dans le modèle cible ?
Pourquoi le défi de la transformation est-il davantage managérial que technologique ?
Quels indicateurs suivre pour piloter concrètement la transformation de son cabinet ?