


Structurer un capital immatériel pour industrialiser la performance
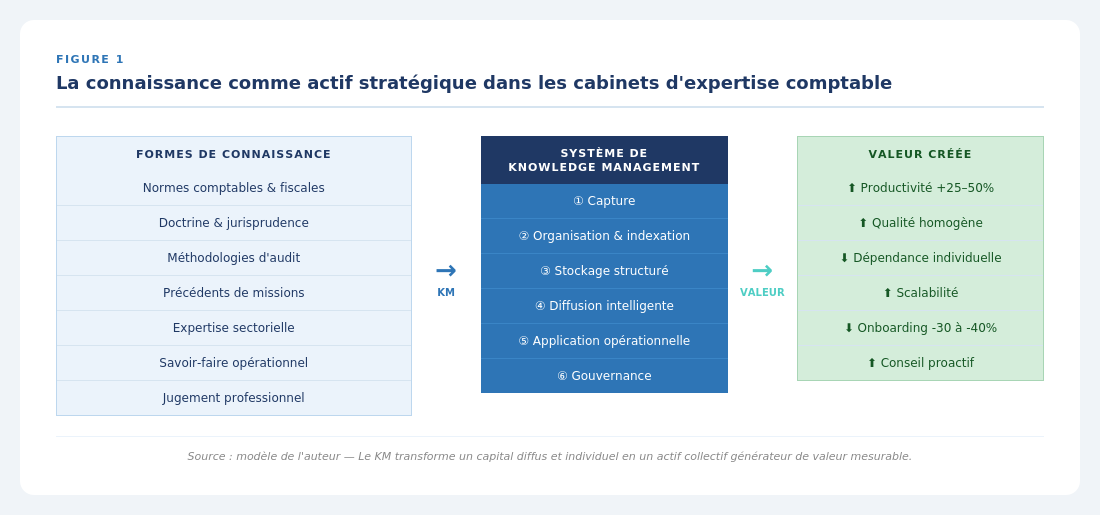
Les cabinets d’expertise comptable sont des organisations atypiques. Contrairement à des industries reposant sur des actifs physiques, leur production repose presque exclusivement sur un actif immatériel : la connaissance. Normes, doctrine, expérience terrain, méthodologies, précédents de missions, expertise sectorielle — tout ce qui fait la valeur délivrée au client est, au fond, une forme de savoir.
Dans ce contexte, le management de la connaissance n’est pas un sujet technologique accessoire. C’est une infrastructure stratégique. La théorie fondée sur la connaissance (Knowledge-Based Theory of the Firm, Grant, 1996) considère que la connaissance est la ressource la plus déterminante pour la performance et la compétitivité d’une organisation — précisément parce qu’elle est rare, difficile à imiter et génératrice de valeur durable.
Pourtant, dans la grande majorité des cabinets, cette ressource reste diffuse, mal capitalisée, rarement exploitée de manière systématique. Le résultat : une inefficience structurelle profonde, invisible au quotidien, mais qui pèse sur la productivité, la qualité et la capacité de croissance.
Cet article propose un cadre analytique complet pour comprendre, construire et exploiter le knowledge management dans les cabinets d’expertise comptable.
1. Anatomie du knowledge management : définition et périmètre fonctionnel
Le knowledge management peut être défini comme l’ensemble des processus organisationnels permettant d’acquérir, de structurer, de diffuser et d’exploiter la connaissance en vue d’améliorer la performance. Cette définition recouvre des réalités fonctionnelles précises qu’il convient de décomposer.
La première distinction fondamentale est celle entre connaissance explicite et connaissance tacite. La connaissance explicite est formalisée, codifiable, transmissible : une note technique, un mémo fiscal, une procédure d’audit. La connaissance tacite est implicite, ancrée dans l’expérience individuelle : la manière de cadrer une problématique client, le jugement professionnel face à une situation ambiguë, l’intuition d’un risque.
Dans les cabinets d’expertise comptable, la grande majorité de la connaissance à forte valeur ajoutée est tacite. Elle ne peut pas être directement stockée ou partagée. Elle doit d’abord être externalisée — transformée en connaissance explicite — avant d’intégrer le système. Le modèle SECI (Socialisation, Externalisation, Combinaison, Internalisation), proposé par Nonaka et Takeuchi en 1995, décrit précisément ces processus de conversion.
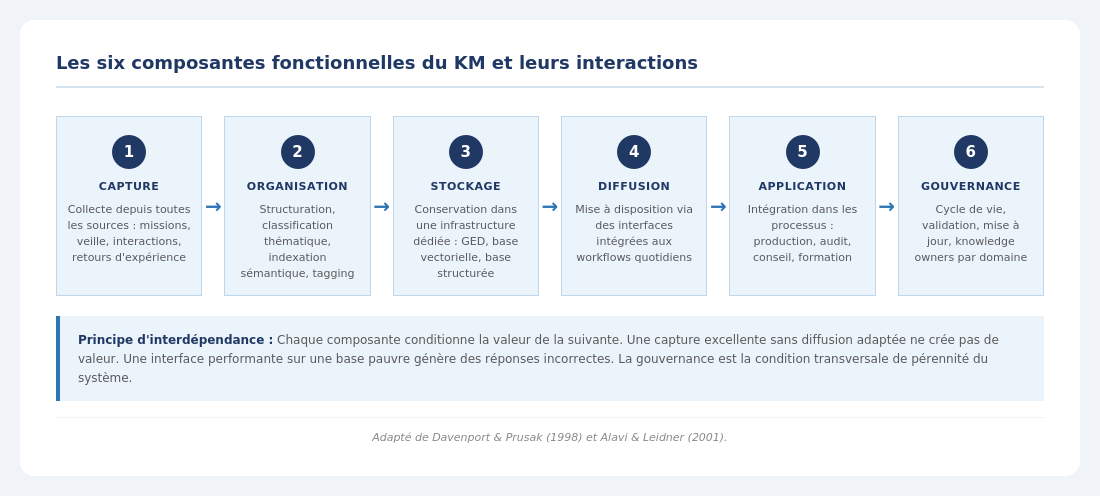
Un système de knowledge management complet repose sur six composantes fonctionnelles interdépendantes : la capture, l’organisation, le stockage, la diffusion, l’application et la gouvernance. Ces six composantes forment une chaîne : chaque maillon conditionne la valeur du suivant. Un système dans lequel la capture est excellente mais la diffusion défaillante ne crée pas de valeur. Une interface de recherche performante sur une base pauvre ou non structurée génère des réponses peu fiables.
2. Les cinq strates de données à intégrer dans le knowledge management
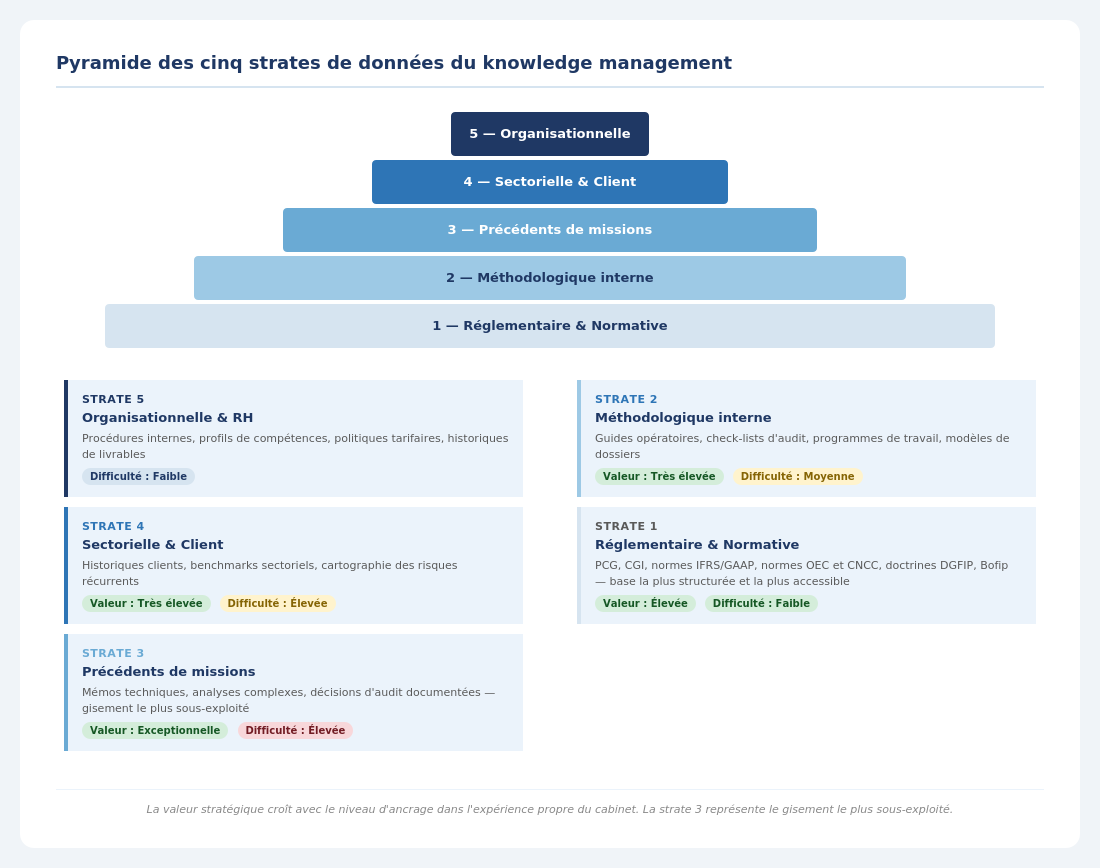
L’un des angles les plus opérationnels du knowledge management consiste à identifier et structurer les différentes strates de données disponibles dans un cabinet. Ces strates sont hétérogènes dans leur nature, leur format et leur valeur informationnelle, mais elles constituent ensemble le matériau brut du système de connaissance.
Strate 1 — La connaissance réglementaire et normative
Il s’agit de la base documentaire la plus structurée et la plus facilement accessible. Elle comprend le plan comptable général (PCG), les normes IFRS et GAAP, les textes du Code général des impôts (CGI), les normes professionnelles de l’OEC et de la CNCC, ainsi que les bulletins de la DGFIP et les doctrines administratives.
Cette strate est relativement stable dans sa structure mais constamment évolutive dans son contenu. Dans la plupart des cabinets, elle est déléguée à des fournisseurs tiers (Navis, Memento Francis Lefebvre, etc.) mais rarement intégrée dans un système de connaissance interne exploitable.
Strate 2 — La connaissance méthodologique interne
Cette strate comprend les guides opératoires, les programmes de travail, les check-lists d’audit, les modèles de dossiers de travail et les procédures internes. Elle incarne la manière dont le cabinet réalise ses missions — son savoir-faire opérationnel formalisé.
Contrairement à la strate réglementaire, celle-ci est propre au cabinet. Elle n’existe que si quelqu’un l’a produite et maintenue. Sa structuration est l’un des chantiers les plus rentables du KM.
Strate 3 — La connaissance issue des missions
Il s’agit de la connaissance produite au fil de l’exécution des missions : notes de synthèse, mémos techniques, analyses sectorielles, réponses à des questions complexes, décisions d’audit documentées.
Cette strate est d’une valeur exceptionnelle car elle incarne l’expérience appliquée du cabinet. Un mémo fiscal rédigé pour un client sur un cas de TVA intracommunautaire complexe représente, une fois dépersonnalisé, un actif réutilisable pour d’autres clients similaires. Elle est pourtant, dans la quasi-totalité des cabinets, inexploitée.
Strate 4 — La connaissance client et sectorielle
Elle comprend les connaissances accumulées sur les clients (spécificités sectorielles, historiques de problématiques récurrentes, cartographie des risques) et sur les secteurs d’activité gérés (immobilier, restauration, professions libérales, e-commerce, etc.).
Cette strate alimente directement la capacité conseil du cabinet. Elle est souvent informelle et détenue par les collaborateurs senior. La structurer permet de la rendre transmissible et exploitable indépendamment des individus.
Strate 5 — La connaissance organisationnelle et RH
Cette strate recouvre les connaissances liées au fonctionnement interne du cabinet : procédures RH, bonnes pratiques de management, politiques tarifaires, profils de compétences des collaborateurs, historiques de livrables. Elle conditionne la capacité à allouer les ressources, à former les nouveaux et à construire des équipes cohérentes.
3. Cas d’usage opérationnels : de la théorie à la pratique
Le knowledge management n’est pas une abstraction théorique. Il s’incarne dans des cas d’usage concrets, mesurables, qui transforment la production quotidienne des cabinets.
Cas 1 — L’assistant de veille réglementaire
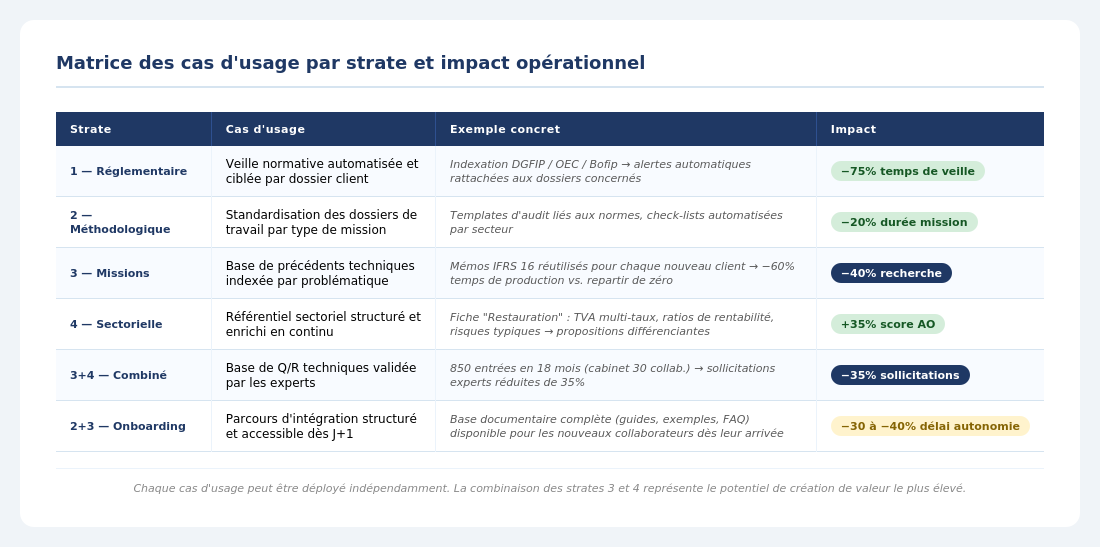
Un cabinet de 15 collaborateurs passait en moyenne 3 à 4 heures par semaine à surveiller les publications de la DGFIP, de l’OEC et du Bofip. L’implémentation d’un système de veille structurée, indexant automatiquement les sources normatives dans une base centralisée et taguée par thématique, a réduit ce temps à moins d’une heure hebdomadaire. Plus important : chaque évolution normative est désormais automatiquement rattachée aux dossiers clients concernés, permettant une proactivité conseil directement mesurable.
Cas 2 — La base de précédents techniques
Dans un cabinet d’audit de taille intermédiaire, les décisions significatives de mission (traitement d’une provision, qualification d’un contrat de location, consolidation d’une entité ad hoc) étaient documentées mais jamais réutilisées. La mise en place d’une base de précédents techniques indexée a réduit de 40 % le temps de recherche. Lors du passage aux normes IFRS 16, les cabinets disposant d’une telle base ont réutilisé leurs analyses pour chaque nouveau client — réduisant le temps de production de 60 % par rapport à ceux qui repartaient de zéro.
Exemple concret : Lors du passage aux normes IFRS 16 en 2019, certains cabinets ont reconstruit les mêmes raisonnements de qualification des contrats de location plusieurs dizaines de fois. Ceux qui avaient capitalisé leurs premiers mémos les ont réutilisés — gain estimé : 60 % du temps de production.
Cas 3 — Le référentiel sectoriel
Un cabinet spécialisé restauration/hôtellerie a structuré une base couvrant les spécificités comptables (analytique par point de vente, stocks périssables, pourboires), fiscales (TVA multi-taux, régimes particuliers) et opérationnelles (ratios de rentabilité, benchmarks sectoriels). Cette base permet aujourd’hui à un collaborateur sans expérience sectorielle de prendre en charge une mission avec un niveau de compétence initiale significativement supérieur, et sert de support à des propositions commerciales différenciantes.
Cas 4 — Le système de Q/R techniques
Un cabinet parisien de 30 collaborateurs a mis en place une base de questions/réponses structurée, alimentée par les échanges Slack et Teams tagués spécifiquement et validée par les experts. En 18 mois : 850 entrées. Les sollicitations directes d’un expert ont diminué de 35 %, libérant du temps à haute valeur ajoutée.
Cas 5 — L’onboarding
Les cabinets ayant structuré une base documentaire complète (guides, exemples de dossiers, FAQ techniques) constatent une réduction du délai d’autonomie des nouveaux collaborateurs de 30 à 40 %, soit un gain économique substantiel sur un poste de coût majeur.
4. Architecture technique d’un système de KM moderne
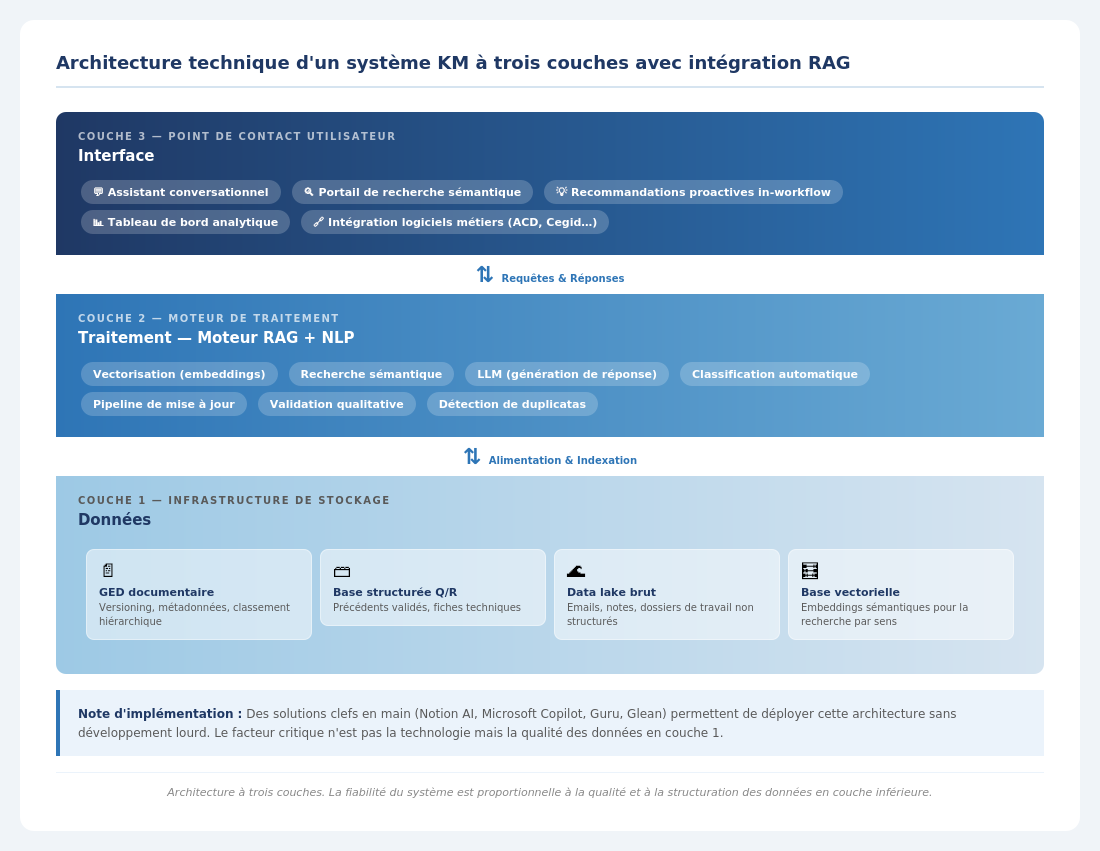
La mise en œuvre d’un système de knowledge management repose sur des choix d’architecture qui conditionnent les capacités fonctionnelles du système. On distingue trois niveaux.
La couche données est la fondation. Elle repose sur quatre sous-systèmes : un système de gestion documentaire (GED) organisé hiérarchiquement avec contrôle de version et métadonnées structurées ; une base de données structurées de connaissances formalisées (Q/R, précédents, fiches techniques) ; un data lake brut rassemblant les données non encore structurées (emails, dossiers de travail, notes) ; et une base vectorielle permettant une recherche sémantique par proximité de sens.
La couche traitement comprend les processus transformant la donnée brute en connaissance exploitable : extraction automatique d’information, classification sémantique, détection de duplicatas, validation qualitative et pipeline de mise à jour. C’est à ce niveau qu’intervient le modèle RAG (Retrieval-Augmented Generation).
La couche interface est le point de contact avec les utilisateurs : assistant conversationnel intégré aux outils de production, portail de recherche interne, recommandations proactives dans les workflows, tableaux de bord de suivi.
5. L’intelligence artificielle appliquée au KM : le modèle RAG
L’évolution la plus significative du knowledge management au cours des dernières années est son intégration avec les grands modèles de langage via l’architecture RAG. Ce modèle transforme profondément la nature du système de connaissance.
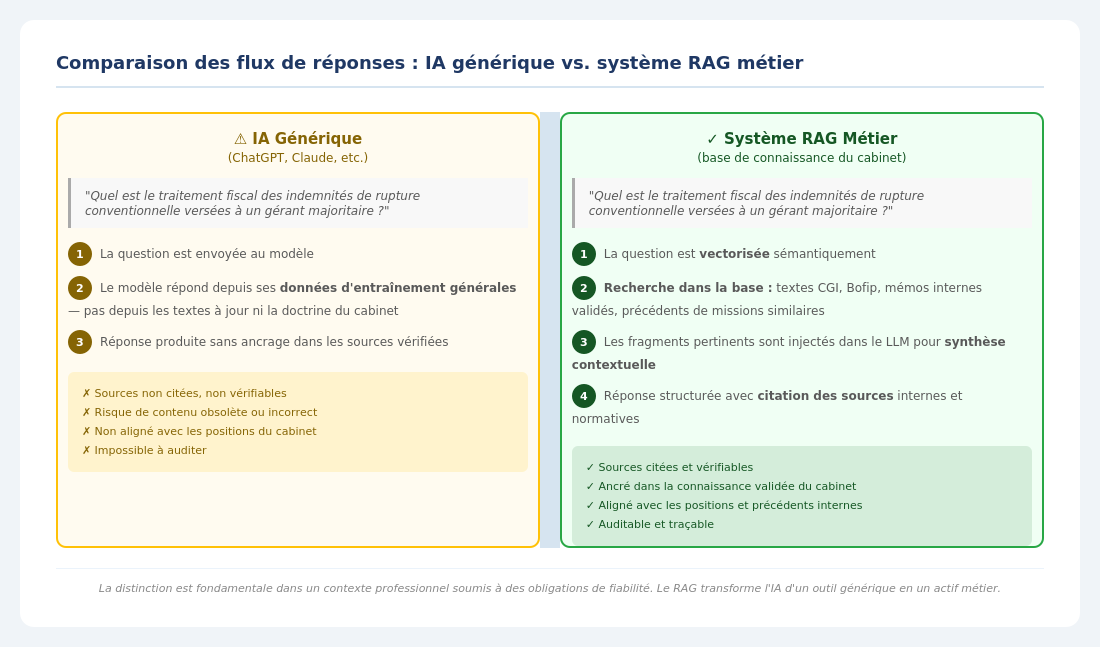
Le modèle RAG fonctionne en trois étapes. Une requête utilisateur est transformée en vecteur sémantique. Ce vecteur est comparé à la base de connaissances vectorisée pour identifier les fragments les plus pertinents. Ces fragments sont injectés dans le contexte d’un modèle de langage qui synthétise une réponse.
Dans le contexte d’un cabinet, un collaborateur peut poser la question « Quel est le traitement fiscal des indemnités de rupture conventionnelle versées à un gérant majoritaire ? » et obtenir une réponse structurée, fondée sur les textes normatifs et les précédents internes du cabinet, en quelques secondes.
La distinction avec une IA générique est fondamentale. Une IA générique répond sur la base de ses données d’entraînement. Un système RAG répond sur la base de la connaissance spécifique et vérifiée du cabinet. Les réponses sont ancrées, traçables, et peuvent citer leurs sources — ce qui est essentiel dans un contexte professionnel soumis à des obligations de fiabilité.
Trois avantages décisifs du RAG méritent d’être soulignés :
- La fiabilité : les réponses sont fondées sur des sources vérifiées, pas sur une génération probabiliste.
- La traçabilité : chaque réponse peut être associée aux documents sources.
- L’amélioration continue : plus la base de connaissance est enrichie, meilleures sont les réponses.
La mise en œuvre ne nécessite pas nécessairement de développements technologiques lourds. Des solutions clefs en main (Notion AI, Microsoft Copilot, Guru, Glean) permettent de déployer une architecture fonctionnelle à partir d’une base documentaire existante. L’enjeu critique est la qualité des données sous-jacentes, pas la technologie.
6. Impact sur la productivité et mesure de la performance
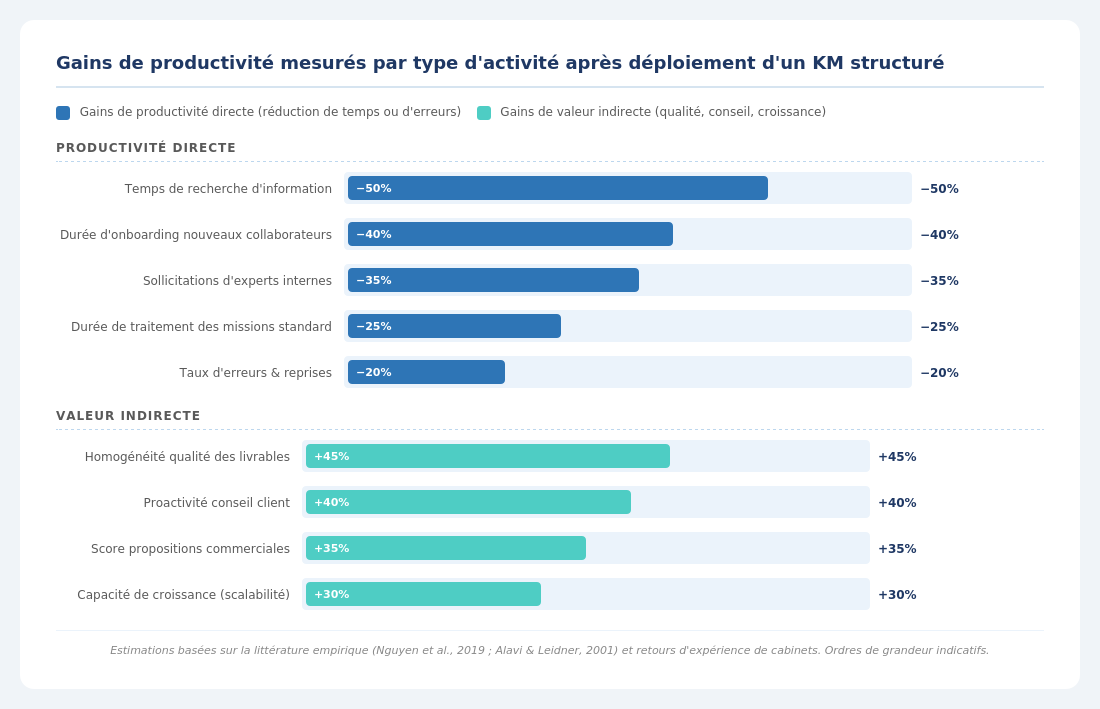
Les travaux empiriques montrent que le knowledge management a un impact direct sur la productivité des équipes comptables (Nguyen et al., 2019). La littérature distingue deux catégories d’indicateurs.
Les indicateurs de productivité directe sont quantifiables à court terme. Le temps de recherche d’information diminue de 30 à 50 % après déploiement d’un KM structuré. La durée de traitement des missions standardisées baisse de 15 à 25 %. Le taux d’erreurs et de reprises diminue grâce à la standardisation des connaissances. Le délai d’autonomie des nouveaux collaborateurs se réduit de 30 à 40 %.
Les indicateurs de valeur indirecte, plus difficiles à mesurer mais tout aussi significatifs, couvrent la qualité des livrables, la satisfaction client liée à la proactivité conseil, la rétention des collaborateurs et la scalabilité du cabinet.
De manière globale, le knowledge management agit comme un multiplicateur de productivité. Il ne remplace pas les collaborateurs — il amplifie leur capacité à produire de la valeur.
7. Les conditions de réussite : une transformation systémique
La mise en place d’un système de knowledge management ne se réduit pas à un projet technologique. Elle implique une transformation systémique touchant simultanément la culture, l’organisation, les processus et la technique.
La condition culturelle
La première barrière au KM est culturelle. Dans de nombreuses organisations professionnelles, la connaissance est implicitement perçue comme un pouvoir individuel. Cette logique doit être explicitement démontée et remplacée par une culture de la contribution. Certains cabinets ont intégré des indicateurs de contribution à la base de connaissance dans leurs systèmes d’évaluation.
La condition organisationnelle
Un système de KM sans gouvernance claire se dégrade rapidement. Les éléments essentiels : désignation d’un responsable KM, processus de validation et de mise à jour réguliers, cycle de revue des contenus obsolètes, rôle de « knowledge owner » par domaine thématique.
La condition technique
Les outils doivent être simples, intégrés dans les workflows existants et adoptés par les équipes. Un système trop complexe ou trop isolé des processus quotidiens ne sera pas utilisé.
La condition qualitative
La valeur d’un système de KM est proportionnelle à la qualité de ses données. Une base riche en volume mais pauvre en qualité — contenus obsolètes, redondants, non validés — génère de la méfiance et du désengagement. La qualité des données n’est pas une question technique : c’est une question de processus et de culture.
8. Vers l’industrialisation : le cabinet augmenté
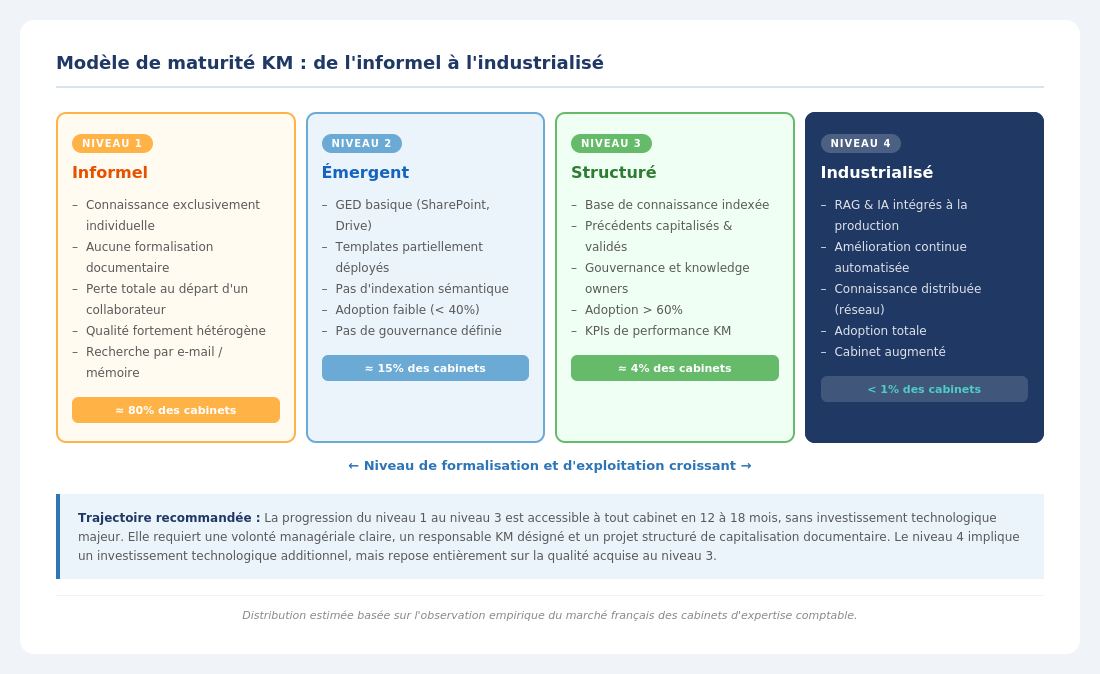
La convergence entre le knowledge management et l’intelligence artificielle ouvre une perspective stratégique nouvelle : celle du cabinet augmenté. Ce concept désigne une organisation dont la capacité productive n’est plus limitée par le nombre de ses collaborateurs, mais amplifiée par ses systèmes de connaissance.
Dans ce modèle, un collaborateur accède immédiatement à l’expertise cumulée de l’ensemble de ses collègues, passés et présents, sans friction ni dépendance à des individus spécifiques. La courbe d’expérience individuelle s’efface devant la courbe d’expérience collective.
Cela représente une rupture fondamentale avec le modèle artisanal traditionnel, dans lequel la qualité était essentiellement fonction du niveau d’expérience individuelle des intervenants. Le KM industrialisé permet une homogénéisation structurelle de la qualité à l’échelle du cabinet tout entier.
Perspective : Les cabinets les plus avancés envisagent des architectures dans lesquelles la base de connaissance est partagée entre plusieurs entités — réseaux, regroupements professionnels — créant des économies d’échelle intellectuelles accessibles à des structures de taille modeste.
Conclusion
Le management de la connaissance n’est pas un sujet technologique. C’est un enjeu stratégique fondamental pour les cabinets d’expertise comptable, directement lié à leur capacité à produire de la valeur, à se différencier et à croître.
La connaissance dans les cabinets s’organise en cinq strates distinctes, chacune avec ses spécificités et son potentiel de valorisation. Le KM repose sur six composantes fonctionnelles interdépendantes, dont l’architecture doit être conçue globalement pour être efficace. Les cas d’usage décrits illustrent des gains concrets et mesurables, accessibles dès les premières étapes d’implémentation.
Les cabinets qui engageront cette transformation ne se contentent pas d’améliorer leur productivité. Ils construisent un avantage concurrentiel durable, fondé sur un actif qui, contrairement aux actifs physiques ou aux portefeuilles clients, s’apprécie avec le temps.
Ce passage d’un savoir diffus et individuel à un système productif et collectif constitue l’un des chantiers les plus structurants de la prochaine décennie pour la profession comptable.
Pourquoi le knowledge management est-il stratégique pour un cabinet comptable ?

Quelle différence entre connaissance tacite et connaissance explicite ?
Quelles données intégrer dans un système de connaissance ?
Comment fonctionne le modèle RAG ?
Quelles conditions pour réussir un projet de knowledge management ?



