


La fin du portefeuille indifférencié
Le modèle économique des cabinets d'expertise comptable a subi, au cours des deux dernières décennies, une transformation structurelle d'une profondeur rarement anticipée. Pendant longtemps, le paradigme dominant reposait sur une logique simple : constituer progressivement un portefeuille clients le plus large possible, traiter l'ensemble des dossiers avec des méthodes relativement uniformes et facturer principalement au temps passé. Ce modèle, largement hérité d'une époque où la production comptable constituait à elle seule une valeur distinctive, est aujourd'hui mis en tension par des forces convergentes qui en remettent profondément en cause les fondements.
La première de ces forces est technologique. L'automatisation progressive des tâches comptables récurrentes — saisie, lettrage, rapprochement bancaire, génération des écritures de clôture — réduit mécaniquement le contenu opérationnel des missions traditionnelles. L'intelligence artificielle générative accélère ce mouvement en commençant à prendre en charge des activités à plus forte valeur ajoutée, comme l'analyse financière de premier niveau, la détection des anomalies fiscales ou la production de commentaires de gestion standardisés. Le temps passé, longtemps proxy de la valeur produite, perd progressivement sa pertinence comme base de facturation.
La deuxième force est concurrentielle. De nouveaux entrants — plateformes de comptabilité en ligne, cabinets en réseau à forte standardisation, startups legaltech — s'emparent des segments les plus accessibles du marché avec des modèles à coûts marginaux très faibles. Cette pression s'exerce d'abord sur les clients les plus simples, mais elle remonte progressivement vers des segments plus complexes à mesure que les capacités technologiques progressent.
La troisième force est celle des attentes clients. Les dirigeants d'entreprise, de plus en plus formés aux méthodes de management et exposés à des standards de service élevés dans d'autres secteurs, n'attendent plus simplement d'un cabinet qu'il produise leur liasse fiscale dans les délais. Ils attendent un partenaire capable de comprendre leur secteur, d'anticiper leurs problématiques, de structurer leur réflexion stratégique et de les accompagner dans leurs décisions de gestion.
Dans ce contexte de recomposition, la segmentation de clientèle n'est plus une option tactique réservée aux grands cabinets : elle est devenue un prérequis stratégique pour tout cabinet souhaitant construire une trajectoire de croissance rentable et durable.
Le présent article a pour objectif d'apporter aux associés et directeurs de cabinets d'expertise comptable une analyse structurée, rigoureuse et opérationnelle de la segmentation de clientèle. Il s'appuie sur les apports de la littérature marketing appliquée aux services professionnels, sur les enseignements des modèles industriels les plus avancés, et sur les observations accumulées à travers l'accompagnement de cabinets dans le cadre de la méthode PNAC développée par Liberall Conseil.
1. Les fondements économiques de la segmentation : comprendre la structure de valeur réelle de son portefeuille
1.1 La loi de concentration de valeur dans les portefeuilles de services professionnels
L'un des constats les plus systématiques dans l'analyse des portefeuilles de cabinets d'expertise comptable est la concentration extrême de la valeur économique. Contrairement à l'intuition initiale qui voudrait que la rentabilité soit distribuée relativement uniformément entre les clients, la réalité révèle une structure radicalement asymétrique.
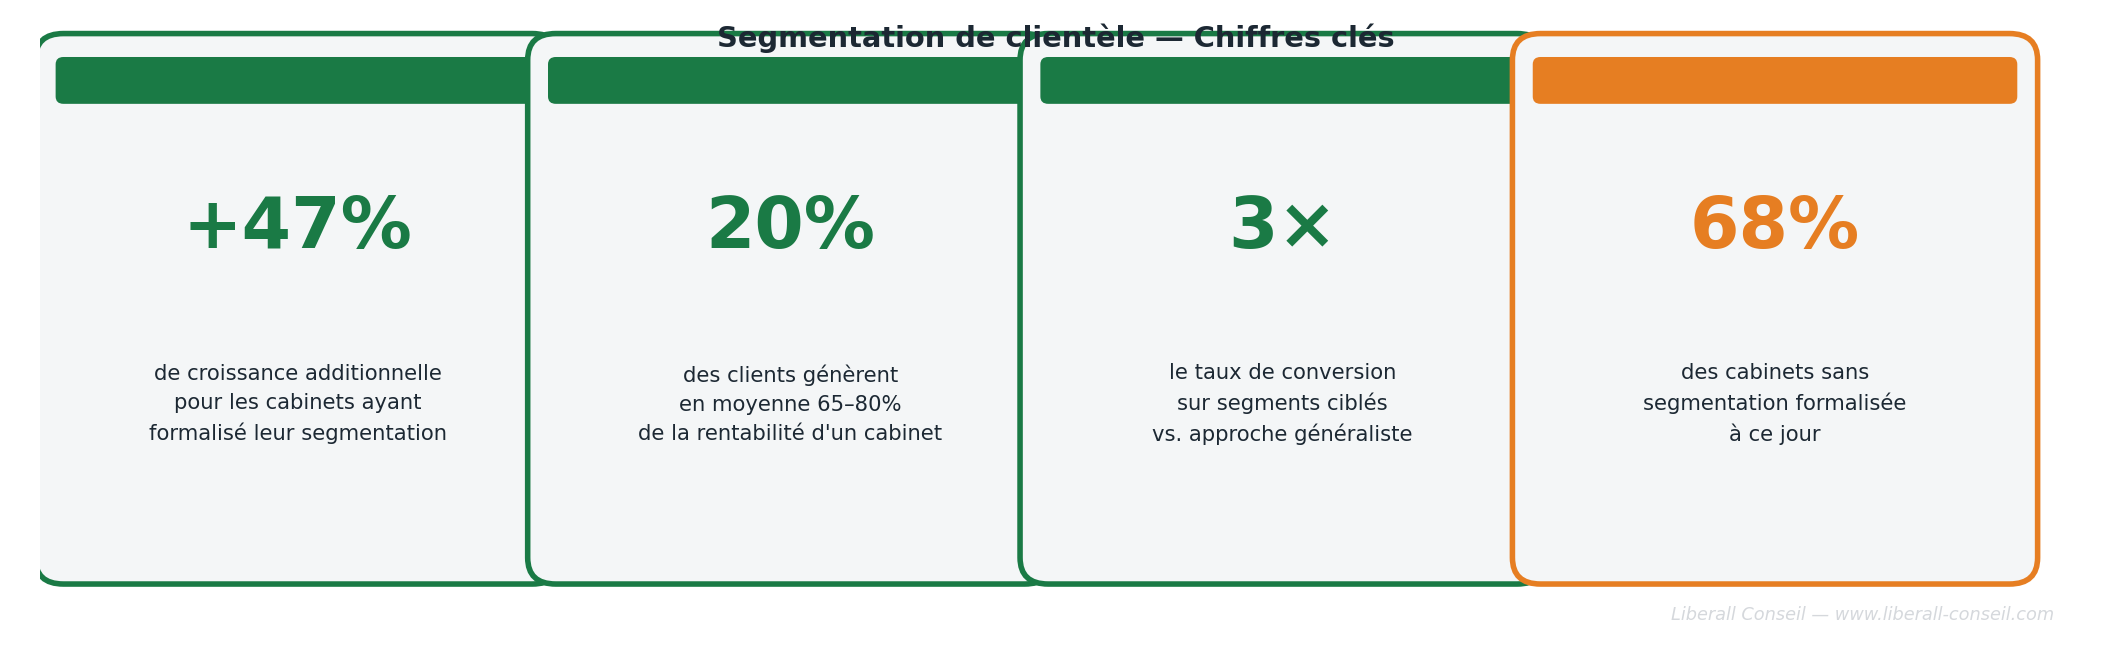
Les analyses conduites sur plusieurs dizaines de cabinets confirment une réalité économique constante : une minorité de clients — généralement comprise entre 15 et 25 % du portefeuille en nombre de dossiers — génère entre 60 et 80 % de la rentabilité opérationnelle du cabinet. À l'opposé, entre 40 et 55 % des clients se situent dans une zone de marge nulle ou négative, une fois intégrés les coûts de production, de supervision, de communication et de gestion administrative.

Cette réalité a des conséquences managériales considérables. Dans un cabinet qui n'a pas formalisé sa segmentation, les ressources — temps des associés, énergie commerciale, investissements technologiques — sont allouées de manière approximative, souvent déconnectée de la valeur économique réelle des clients. Les collaborateurs les plus expérimentés passent une fraction significative de leur temps sur des dossiers à très faible marge, tandis que les clients à fort potentiel ne bénéficient pas nécessairement du niveau d'attention qu'ils mériteraient.
1.2 Les quatre zones économiques d'un portefeuille non segmenté
Lorsqu'on projette la rentabilité d'un portefeuille clients sur deux axes — chiffre d'affaires généré et coût de service réel — on obtient invariablement quatre zones économiques distinctes, dont la connaissance est indispensable à toute décision d'allocation stratégique.
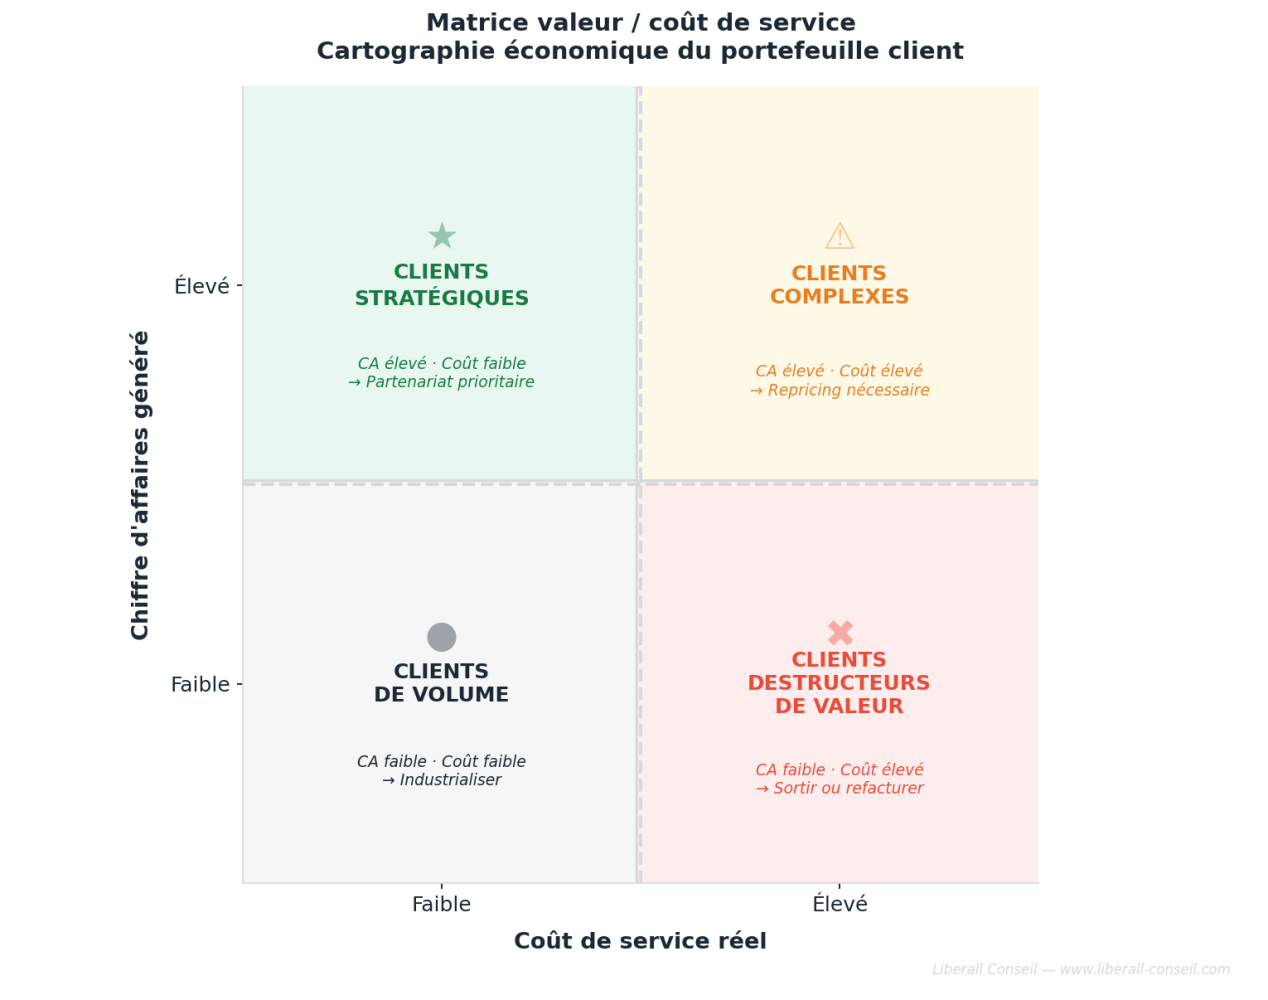
La première zone — clients à fort chiffre d'affaires et faible coût de service — représente le cœur économique du cabinet. Ces clients, souvent caractérisés par une bonne organisation interne, une comptabilité bien tenue et une forte autonomie opérationnelle, génèrent une marge nette exceptionnelle. Ils méritent un investissement relationnel prioritaire et une offre de services élargie.
La deuxième zone — clients à fort chiffre d'affaires mais coût de service élevé — regroupe des clients stratégiques sur le plan du chiffre mais complexes à servir. Cette complexité peut résulter d'une organisation interne défaillante, d'exigences de service élevées, de périmètres multi-entités ou de secteurs réglementairement complexes. Pour ces clients, la question centrale est celle du repricing : la facturation actuelle reflète-t-elle réellement le coût de service ?
La troisième zone — clients à faible chiffre d'affaires et faible coût de service — constitue souvent une source de volume acceptable mais stratégiquement peu différenciante. Ces clients, typiquement des TPE à activité simple, peuvent être maintenus dans le portefeuille à condition d'être traités avec des processus très industrialisés et une facturation adaptée.
La quatrième zone — clients à faible chiffre d'affaires et coût de service élevé — est la zone de destruction de valeur. Ces clients, dont le coût de production dépasse souvent la facturation réelle une fois intégrés tous les coûts, représentent une charge économique pour le cabinet. Leur traitement stratégique passe par une refacturation (repricing), une industrialisation radicale de leur suivi ou une sortie progressive du portefeuille.
1.3 Pourquoi l'invisibilité de cette structure est le premier problème à résoudre
La principale raison pour laquelle cette réalité économique n'est pas corrigée dans la plupart des cabinets est précisément qu'elle est invisible. En l'absence d'un système de mesure de la rentabilité par client ou par segment, le cabinet navigue à vue. Il dispose souvent d'un chiffre d'affaires global par client, mais rarement d'une marge nette réelle tenant compte du temps effectivement passé, des coûts de supervision, des litiges de facturation et des interactions non facturées.
Tout ce qui n'est pas mesuré n'existe pas. Ce principe, au fondement de la méthode PNAC développée par Liberall Conseil, s'applique avec une force particulière à la structure économique du portefeuille clients. La segmentation commence par la mesure, et la mesure commence par la décision de regarder la réalité en face.
2. Les dimensions de la segmentation : construire une taxonomie pertinente pour l'expertise comptable
2.1 La segmentation par taille : nécessaire mais insuffisante
La segmentation par taille constitue généralement le premier niveau d'analyse d'un portefeuille clients. Elle présente l'avantage d'être objectivement mesurable, facilement accessible dans les données de gestion et immédiatement opérationnelle pour structurer les équipes. En pratique, on distingue généralement quatre strates principales, chacune présentant des caractéristiques économiques et relationnelles spécifiques.

Cette segmentation est indispensable comme base d'organisation, elle est toutefois insuffisante si elle est utilisée comme seul critère. La taille d'une entreprise est un indicateur de complexité potentielle, non de valeur réelle pour le cabinet. Une PME de 3 M€ de chiffre d'affaires dans un secteur régulièrement consulté par l'expert-comptable peut représenter davantage de valeur qu'une PME de 8 M€ gérée quasi-exclusivement par un collaborateur junior.
2.2 La segmentation sectorielle : le levier de la différenciation par expertise
La segmentation sectorielle constitue sans doute le levier le plus puissant de différenciation pour un cabinet d'expertise comptable. Elle repose sur une réalité simple mais fondamentale : les problématiques comptables, fiscales, sociales et stratégiques varient très significativement d'un secteur à l'autre, et cette hétérogénéité crée une demande d'expertise spécialisée que peu de cabinets savent véritablement satisfaire.
Chaque secteur présente en effet ses propres spécificités. Les professions médicales libérales sont soumises à des règles de rémunération, de gestion du patrimoine professionnel et d'optimisation fiscale très spécifiques, en lien notamment avec les dispositifs CAPI, les SEL et les holdings patrimoniales. La restauration implique une maîtrise des régimes de TVA particuliers, des ratios sectoriels spécifiques et des enjeux de gestion des stocks et de la masse salariale. Les sociétés technologiques et startups nécessitent une compréhension fine des mécanismes de financement dilutif, du traitement comptable des BSPCE et des BSA, et des optimisations fiscales liées à la R&D.
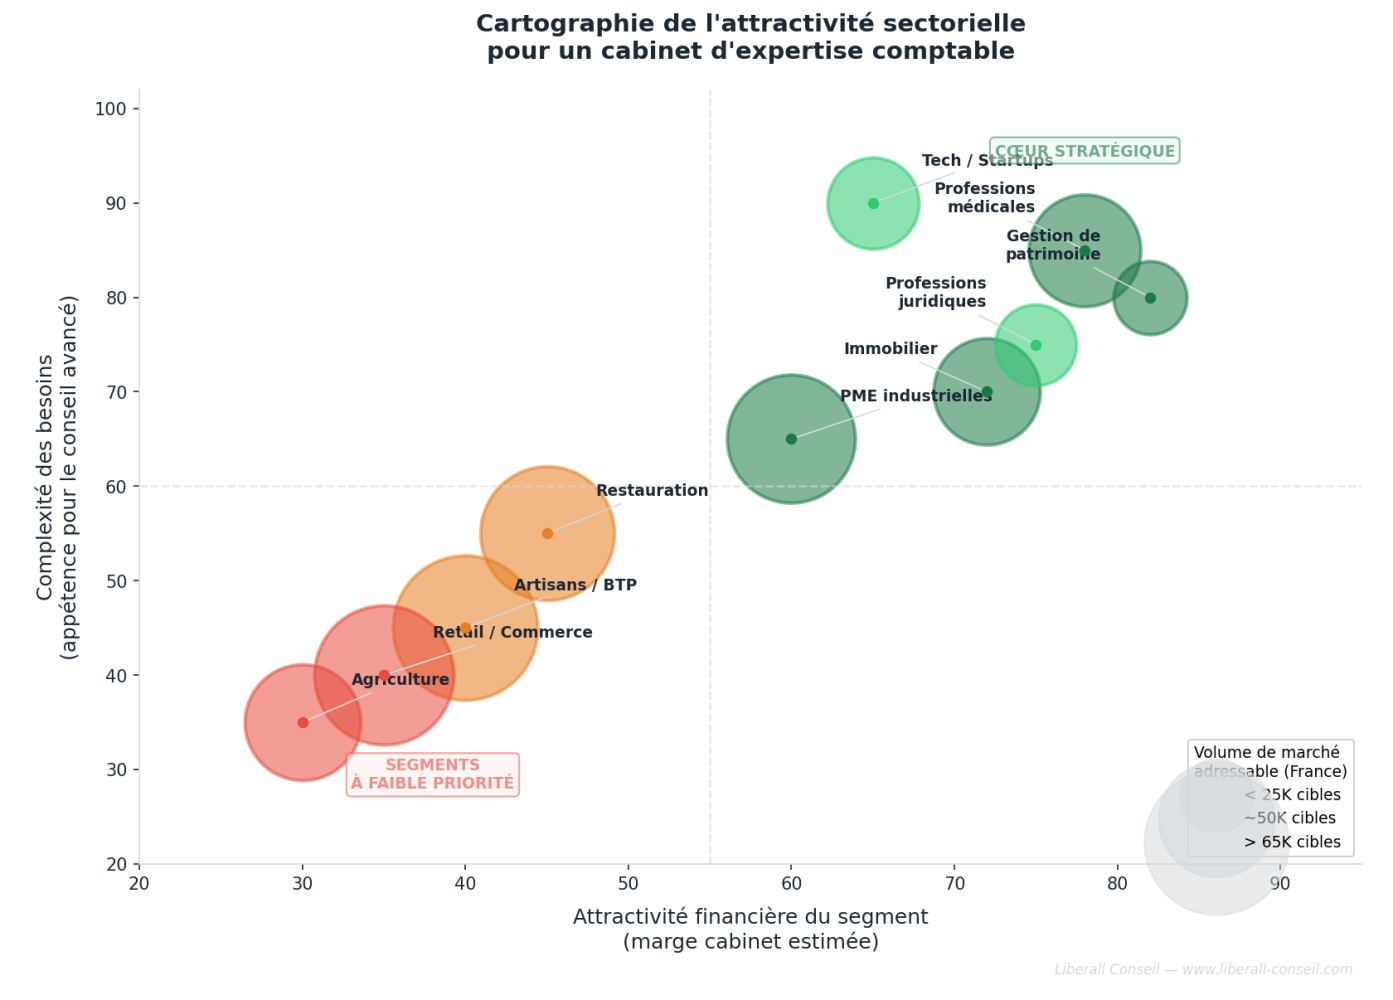
La spécialisation sectorielle présente plusieurs avantages compétitifs directs. Elle permet d'abord de réduire le coût de production : un collaborateur formé aux spécificités d'un secteur traite les dossiers de ce secteur plus vite et avec moins d'erreurs qu'un généraliste. Elle permet ensuite de développer des offres de conseil à forte valeur ajoutée qui ne peuvent être construites qu'à partir d'une connaissance sectorielle approfondie. Elle facilite enfin le développement commercial, en permettant au cabinet de prendre la parole avec autorité sur des thématiques sectorielles spécifiques — un atout majeur dans une stratégie de content marketing.
2.3 La segmentation par maturité entrepreneuriale : accompagner le cycle de vie du client
Une dimension souvent négligée de la segmentation est celle de la maturité entrepreneuriale du dirigeant et de son entreprise. Cette dimension est pourtant fondamentale, car elle détermine la nature des besoins exprimés et la capacité du client à valoriser les services du cabinet.
On peut distinguer cinq stades de maturité, chacun correspondant à un profil de besoins et de valeur potentielle spécifique. Le stade de création — entreprise de moins de 24 mois — est caractérisé par des besoins forts en accompagnement structurel, une sensibilité prix élevée et un potentiel de croissance indéterminé mais parfois très important. Le stade de structuration — entreprise en phase d'organisation formelle — présente une demande croissante de conseil en organisation, en pilotage de gestion et en optimisation de la rémunération dirigeant. Le stade de croissance — entreprise en expansion active — génère une forte demande en accompagnement du financement, du recrutement et des opérations de croissance externe. Le stade de stabilisation correspond à des entreprises matures dont les besoins se concentrent sur l'optimisation fiscale, la protection du patrimoine et la préparation de la transmission. Enfin, le stade de transmission est celui où la valeur conseil du cabinet peut être la plus visible et la plus valorisée.

2.4 La segmentation par valeur stratégique : aller au-delà du chiffre d'affaires actuel
La segmentation la plus avancée — et celle qui crée le plus de valeur dans le pilotage d'un cabinet — est la segmentation par valeur stratégique. Elle consiste à évaluer chaque client (ou segment de clients) non pas seulement sur la base de sa contribution actuelle au chiffre d'affaires, mais sur la base de sa valeur potentielle à moyen terme.
Cette évaluation intègre plusieurs dimensions complémentaires : le potentiel de croissance intrinsèque de l'entreprise cliente, la probabilité de développement de prestations complémentaires (conseil, social, juridique, patrimonial), le potentiel de référencement (certains clients, bien positionnés dans leur réseau sectoriel, peuvent générer plusieurs recommandations par an), la durée de vie probable de la relation et le coût d'acquisition initial.
Cette approche permet de construire ce que certains auteurs en marketing des services professionnels appellent la Customer Lifetime Value (CLV) — la valeur totale actualisée générée par un client sur la durée de la relation. Dans le secteur de l'expertise comptable, où les taux de churn sont structurellement faibles, la CLV d'un bon client peut représenter plusieurs dizaines de milliers d'euros sur dix à quinze ans.
3. La méthodologie de construction d'une segmentation efficace
3.1 Phase 1 — L'audit du portefeuille existant
La construction d'une segmentation efficace commence par une analyse rigoureuse du portefeuille existant. Cette phase, souvent négligée car perçue comme fastidieuse, est pourtant celle qui conditionne la qualité de l'ensemble du processus.
L'audit doit produire, pour chaque client du portefeuille, un ensemble minimal d'indicateurs structurés. Le chiffre d'affaires annuel est le premier indicateur, souvent disponible dans le logiciel de gestion du cabinet. Le temps passé réel — toutes missions confondues, y compris les interactions non facturées — doit être reconstitué à partir des relevés de temps si le cabinet en dispose, ou estimé à partir des données de production. Le secteur d'activité, le nombre de salariés et la forme juridique permettent de construire les premières variables de segmentation. Enfin, l'ancienneté de la relation, le niveau de satisfaction estimé et le potentiel de développement complètent le profil.
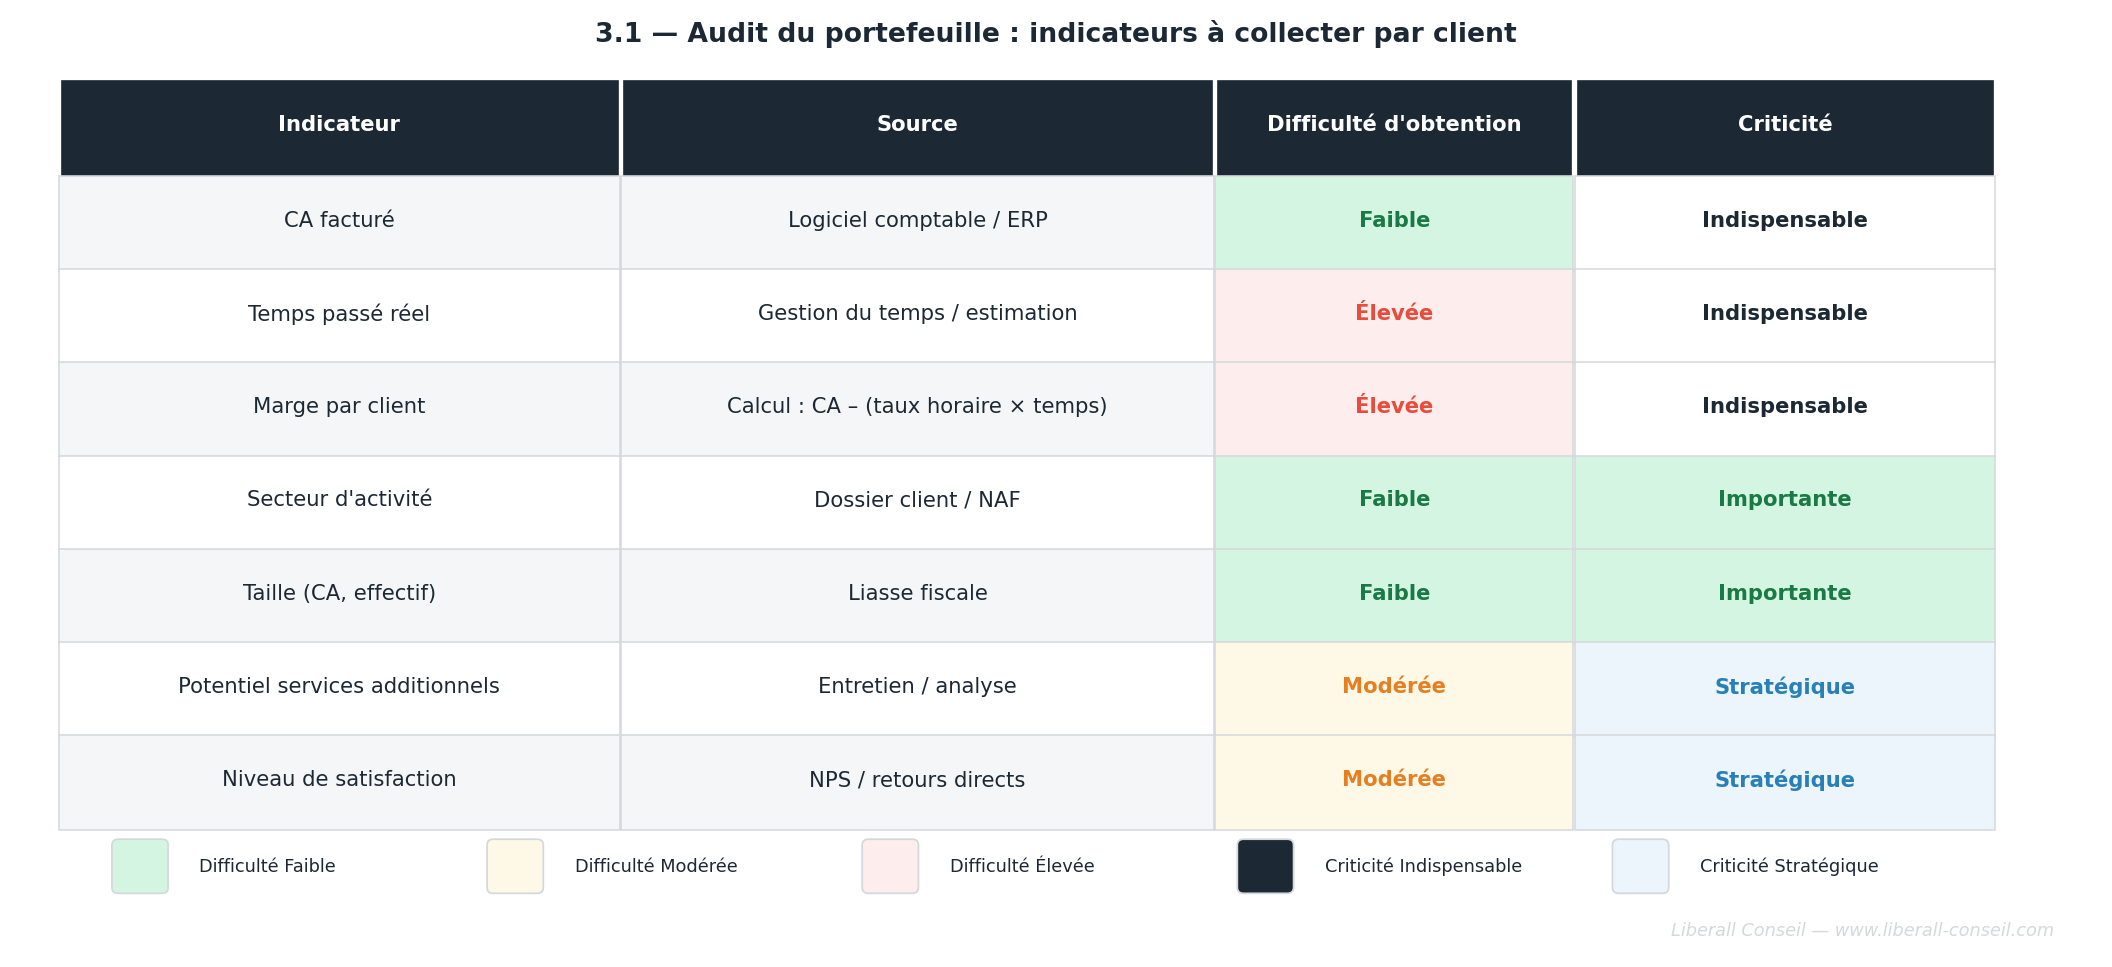
Un point de vigilance méthodologique important : la marge nette par client ne peut être calculée correctement que si le cabinet dispose d'un suivi du temps passé par dossier. Dans de nombreux cabinets, ce suivi est incomplet ou approximatif. Dans ce cas, une approche par estimation doit être utilisée : on attribue à chaque dossier un temps moyen en fonction de la nature des missions et de la complexité estimée, puis on applique un coût horaire chargé incluant les charges sociales et les frais généraux.
3.2 Phase 2 — L'identification des variables discriminantes
Une fois l'audit réalisé, l'étape suivante consiste à identifier les variables qui expliquent réellement les différences de rentabilité observées entre les clients. C'est une étape d'analyse statistique, au sens large du terme — elle ne requiert pas nécessairement des outils sophistiqués, mais elle demande une rigueur analytique certaine.
Dans la pratique, les variables les plus discriminantes dans les cabinets d'expertise comptable sont généralement au nombre de cinq. La première est la taille de l'entreprise cliente, mesurée par le chiffre d'affaires ou le nombre de salariés : elle corrèle fortement avec la complexité des besoins et le potentiel de missions complémentaires. La deuxième est le secteur d'activité : certains secteurs présentent structurellement des besoins plus complexes et une plus grande appétence pour le conseil. La troisième est la qualité de l'organisation comptable interne : les clients qui tiennent une pré-comptabilité rigoureuse génèrent des coûts de service significativement inférieurs. La quatrième est le niveau d'engagement de l'interlocuteur principal : les dirigeants qui prennent le temps d'un bilan annuel approfondi sont généralement ceux qui valorisent et achètent le plus de services complémentaires. La cinquième est l'ancienneté de la relation : les clients fidèles présentent un coût de service moindre (moins d'informations à reconstituer, meilleure connaissance mutuelle) et une probabilité de départ plus faible.
3.3 Phase 3 — La construction des segments
La construction des segments proprement dits est une étape qui combine rigueur analytique et pragmatisme opérationnel. Un segment n'est pas seulement un groupe de clients statistiquement homogènes — il doit être actionnable, c'est-à-dire qu'il doit être possible d'adapter l'offre, l'organisation ou la stratégie commerciale en fonction de son appartenance à ce segment.
Dans la pratique, un bon segment pour un cabinet d'expertise comptable doit satisfaire quatre critères. Il doit être mesurable : on doit pouvoir attribuer un client à un segment de manière objective, sur la base d'indicateurs précis et accessibles. Il doit être distinct : les segments doivent présenter des profils de besoins, de rentabilité et de comportement suffisamment différents pour justifier des approches distinctes. Il doit être substantiel : un segment trop petit ne justifie pas l'investissement nécessaire pour développer une offre et une organisation dédiées. Il doit enfin être stable : la segmentation doit refléter des caractéristiques structurelles des clients, non des états temporaires.
Sur la base de ces critères, nous proposons un modèle de segmentation à deux niveaux pour les cabinets d'expertise comptable. Le premier niveau distingue trois grands segments stratégiques selon la valeur : les clients stratégiques (fort CA, forte rentabilité, fort potentiel), les clients de développement (CA moyen, potentiel identifié, à accompagner dans leur croissance) et les clients de volume (faibles besoins, fort degré de standardisation). Le second niveau affine chaque grand segment par dimension sectorielle ou par stade de maturité entrepreneuriale.

3.4 Phase 4 — La validation et la mise à jour de la segmentation
Une segmentation n'est pas un exercice ponctuel : elle doit être vivante, régulièrement mise à jour et confrontée à la réalité économique. La recommandation est de conduire une révision complète de la segmentation a minima une fois par an, idéalement lors de la clôture des bilans de l'exercice précédent.
Cette révision doit être l'occasion de deux types de mouvements. D'une part, les migrations de clients entre segments : un client de développement qui a connu une forte croissance peut migrer vers le segment stratégique ; un client stratégique dont l'entreprise est en difficulté peut descendre dans la pyramide. D'autre part, les révisions de la segmentation elle-même : l'émergence de nouveaux secteurs, l'évolution de l'offre du cabinet ou les changements de son positionnement peuvent justifier de faire évoluer les critères de segmentation.
4. L'exploitation stratégique de la segmentation : du diagnostic à l'action
4.1 Adapter l'offre de services par segment
L'une des conséquences les plus directes d'une segmentation bien construite est la structuration de l'offre en packages différenciés. Cette démarche, courante dans de nombreux secteurs de services, reste encore rare dans l'expertise comptable, où l'offre est souvent présentée de manière indifférenciée.
Pour le segment des clients de volume, l'enjeu est l'industrialisation maximale. Ces clients doivent être servis avec des processus très standardisés, des outils digitaux, une communication principalement asynchrone et une facturation adaptée à la simplicité de leurs besoins. L'objectif est d'atteindre un coût de service suffisamment faible pour maintenir une marge acceptable sur ces dossiers à faible CA.
Pour le segment des clients de développement, l'offre doit intégrer une dimension conseil beaucoup plus importante. Ces clients ont besoin d'être accompagnés dans leur réflexion stratégique, dans leurs décisions de financement, dans leur organisation interne. Ils sont souvent prêts à payer pour ce type d'accompagnement, à condition qu'il leur soit proposé de manière structurée et proactive.
Pour le segment des clients stratégiques, l'offre doit être co-construite avec le client lui-même, sur la base d'une compréhension approfondie de ses enjeux spécifiques. L'accès aux associés doit être direct et régulier. Les missions réalisées doivent couvrir l'ensemble du spectre des besoins : comptabilité, fiscalité, social, juridique, mais aussi conseil en gestion, accompagnement de la croissance externe et préparation de la transmission.
4.2 Organiser les équipes autour de la segmentation
La segmentation ne se limite pas à structurer l'offre : elle doit également guider l'organisation interne du cabinet. La répartition des dossiers entre les collaborateurs, les modalités de supervision et les processus de production doivent être alignés sur la structure de segments.
Une organisation efficace repose sur le principe de spécialisation adaptée. Les collaborateurs juniors peuvent prendre en charge une part importante des dossiers de volume, supervisés par des seniors dans le cadre de processus très standardisés. Les collaborateurs seniors et les managers doivent se concentrer sur les dossiers de développement, en développant une vraie relation de conseil avec les dirigeants. Les associés doivent réserver l'essentiel de leur temps de production aux clients stratégiques et aux décisions à fort enjeu.
Cette organisation a également des implications sur la politique de recrutement et de formation. Dans un cabinet qui a formalisé sa segmentation, le profil recherché pour un poste de collaborateur senior n'est pas le même selon qu'il sera affecté à un pôle de volume ou à un pôle de développement. Les compétences techniques requises divergent, mais surtout les compétences comportementales et relationnelles sont très différentes.
4.3 Déployer une stratégie marketing et commerciale segmentée
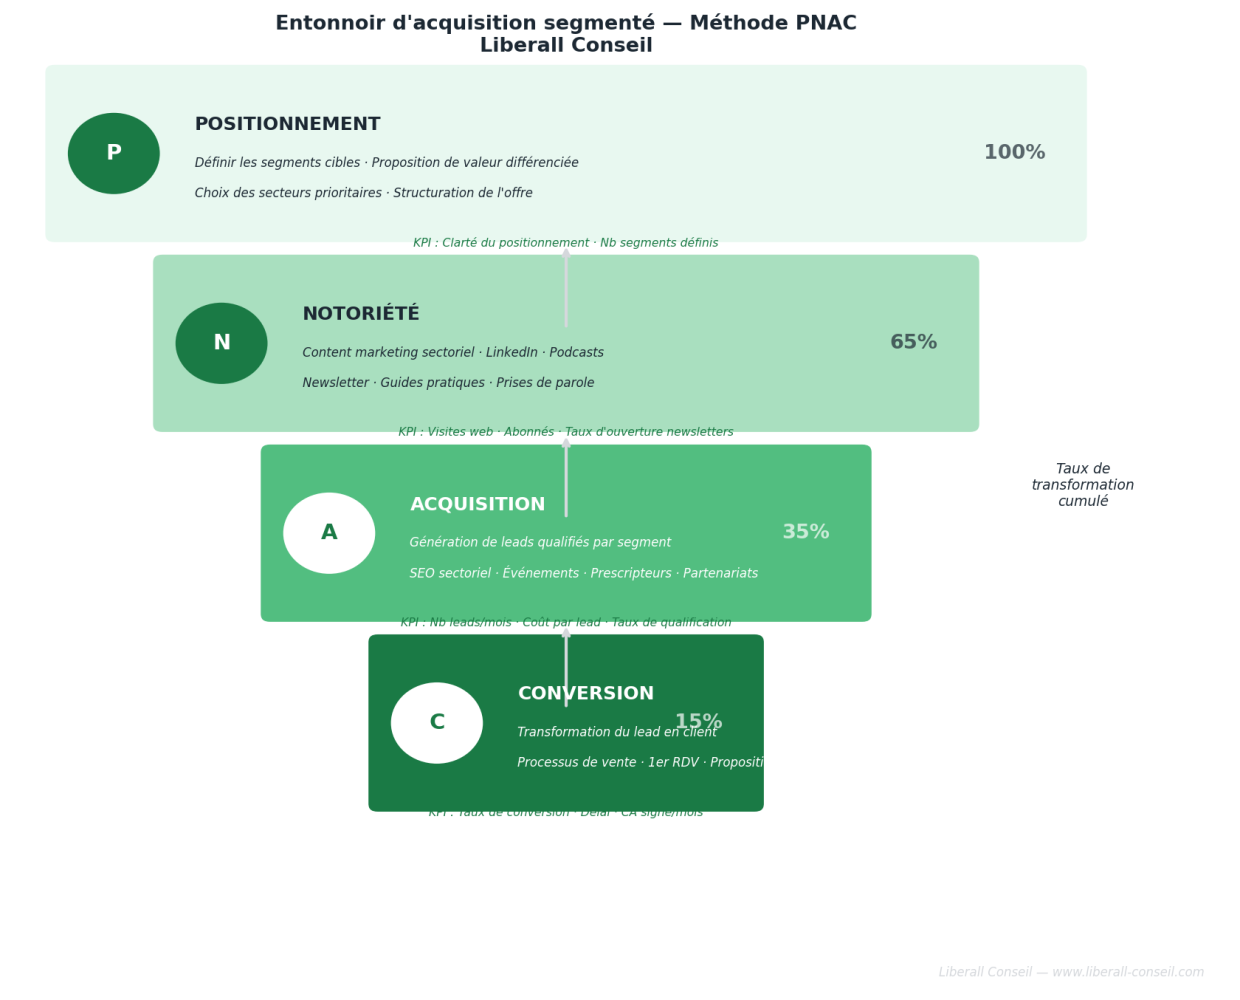
La segmentation transforme également la stratégie d'acquisition et de développement commercial du cabinet. En l'absence de segmentation, les efforts marketing sont dispersés sur des cibles hétérogènes, ce qui en réduit considérablement l'efficacité. La segmentation permet de concentrer les efforts sur les cibles les plus porteuses et de construire des messages parfaitement adaptés à chacune.
Sur le plan du contenu marketing — article de blog, newsletter, publications LinkedIn, guides pratiques — la segmentation permet de produire des contenus sectoriels ou thématiques qui démontrent une expertise spécifique et créent une attractivité naturelle auprès des cibles visées. Un cabinet qui se positionne sur les professions médicales libérales peut ainsi produire du contenu sur l'optimisation de la rémunération en SEL, sur les holdings patrimoniales ou sur les spécificités fiscales des CAPI — des sujets qui n'intéressent que ce segment, mais qui constituent un signal fort d'expertise pour les membres de ce segment.
Le contenu marketing ciblé a un effet démultiplicateur sur l'acquisition : il génère des leads naturellement qualifiés, car seuls les prospects appartenant au segment ciblé y répondent. Le taux de conversion sur ces leads est structurellement plus élevé que celui de leads génériques.
Sur le plan de la prospection active, la segmentation permet de construire des approches personnalisées qui résonnent avec les enjeux spécifiques des prospects ciblés. Un discours commercial construit autour des problématiques réelles d'une PME technologique en phase de levée de fonds sera infiniment plus convaincant qu'un discours générique sur les services comptables.
4.4 Piloter la performance commerciale par segment
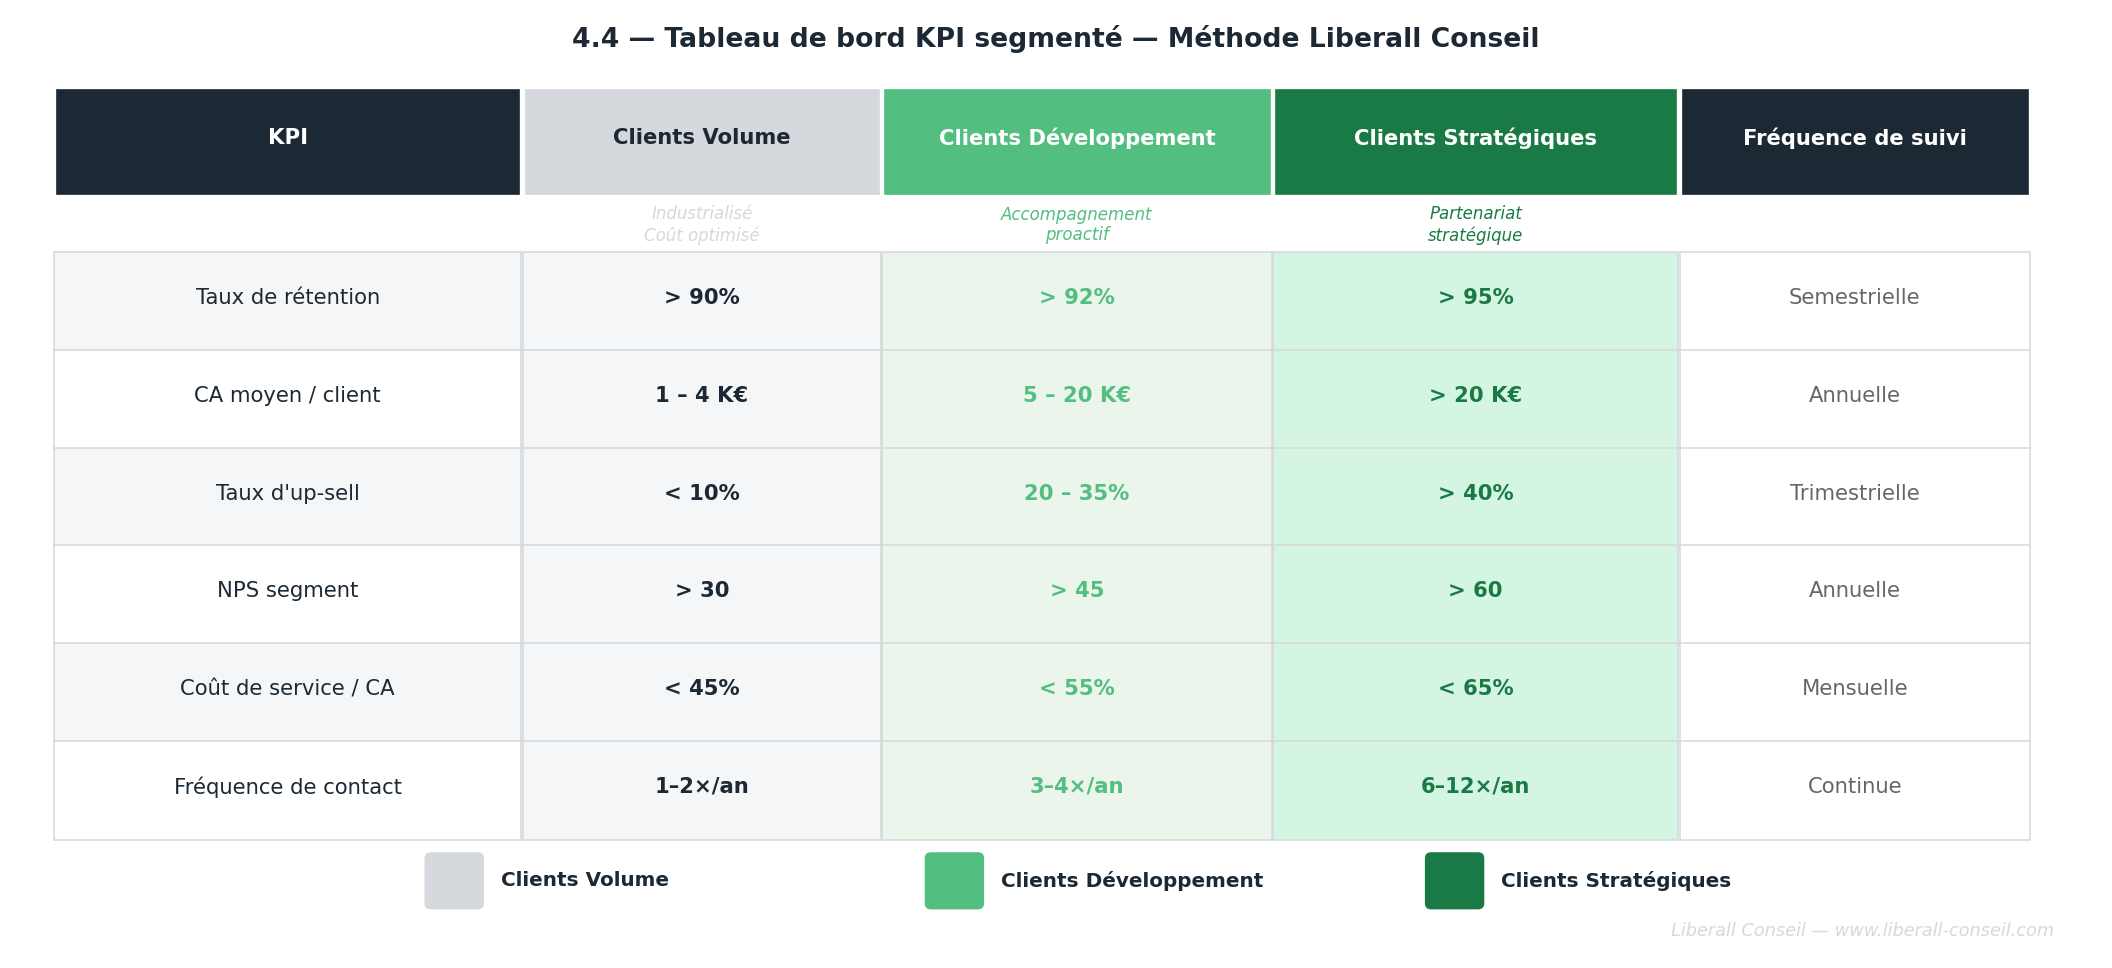
La dernière dimension de l'exploitation de la segmentation est le pilotage de la performance. Une segmentation formalisée permet de construire un tableau de bord commercial dont la granularité et la pertinence sont sans commune mesure avec les indicateurs agrégés habituellement utilisés.
Les indicateurs essentiels à suivre par segment comprennent : le chiffre d'affaires moyen par client et son évolution dans le temps ; le taux de rétention (pourcentage de clients ayant renouvelé leur mission sur la période) ; le taux d'up-sell (pourcentage de clients ayant acheté une prestation complémentaire) ; le NPS (Net Promoter Score) sectoriel ou segmentaire ; le coût d'acquisition par segment ; et le taux de transformation des prospects identifiés en clients actifs.
Ce pilotage segmenté permet d'identifier avec précision les zones de performance et les zones de sous-performance. Il permet également de prendre des décisions d'investissement commercial éclairées : quel segment présente le meilleur ratio entre coût d'acquisition et valeur générée ? Sur quel segment le cabinet devrait-il concentrer ses efforts de développement commercial dans les douze prochains mois ?
5. Obstacles, risques et facteurs clés de succès de la segmentation
5.1 Les résistances culturelles et organisationnelles
La mise en place d'une segmentation formalisée dans un cabinet d'expertise comptable se heurte régulièrement à des résistances d'ordre culturel et organisationnel. La profession a été historiquement construite sur des valeurs d'équité de traitement et d'universalité du service. L'idée de traiter différemment des clients selon leur valeur économique peut être perçue comme incompatible avec ces valeurs.
Cette résistance doit être dépassée par une clarification fondamentale : la segmentation ne signifie pas traiter certains clients mal ou de manière insuffisante. Elle signifie traiter chaque client de manière adaptée à ses besoins réels et à sa contribution économique. Un client de volume qui reçoit un service industrialisé mais parfaitement adapté à ses besoins est mieux servi qu'un client de volume traité avec des méthodes conçues pour des PME complexes — et facturé en conséquence.
5.2 Les risques de sur-segmentation
Un risque méthodologique à surveiller est celui de la sur-segmentation : la création de segments trop nombreux, trop petits ou trop similaires pour générer une différenciation réelle. Une segmentation pertinente pour un cabinet de taille moyenne (50 à 100 dossiers actifs) ne dépassera généralement pas cinq à sept segments opérationnels.
La sur-segmentation génère une complexité organisationnelle contreproductive. Elle multiplie les processus, fragmente les équipes, crée des zones d'ombre dans la répartition des responsabilités et rend le suivi de la performance difficile. La règle d'or est de n'introduire un nouveau segment que si son identification permet de modifier concrètement quelque chose dans l'organisation, l'offre ou la stratégie commerciale.
5.3 Les facteurs clés de succès
Les cabinets qui réussissent à tirer pleinement parti de leur segmentation partagent généralement plusieurs caractéristiques communes.
Le premier facteur est l'engagement des associés. La segmentation est un projet stratégique qui modifie en profondeur les habitudes de travail, la répartition des dossiers et parfois la politique tarifaire. Sans un engagement explicite et durable des associés, les résistances opérationnelles finissent par l'emporter.
Le deuxième facteur est la disponibilité des données. Une segmentation ne peut être construite sans données fiables sur la rentabilité par client. Les cabinets qui investissent dans des outils de suivi du temps et de mesure de la marge par dossier sont systématiquement ceux qui obtiennent les meilleurs résultats.
Le troisième facteur est la cohérence entre la segmentation et les autres dimensions de la stratégie. La segmentation ne crée de la valeur que si elle est intégrée dans la politique tarifaire, l'organisation des équipes, la stratégie de recrutement, la communication externe et le système de pilotage. Une segmentation traitée comme un exercice analytique isolé ne produira aucun effet tangible.
Le quatrième facteur, enfin, est la régularité du pilotage. La segmentation doit être revue régulièrement, animée lors des réunions d'associés et connectée aux décisions opérationnelles quotidiennes. C'est cette régularité qui transforme un exercice ponctuel en véritable outil de management stratégique.
Conclusion : vers le cabinet à portefeuille stratégique
La segmentation de clientèle représente, pour les cabinets d'expertise comptable, l'un des leviers de transformation les plus puissants et les moins exploités. Dans un secteur en pleine recomposition, où la pression technologique, concurrentielle et économique s'intensifie, les cabinets qui réussiront à construire une trajectoire de croissance rentable et durable seront ceux qui auront su passer d'une logique de portefeuille opportuniste — accumuler des dossiers sans stratégie de composition — à une logique de portefeuille stratégique — construire délibérément un ensemble cohérent de relations clients aligné sur les capacités distinctives du cabinet.
Cette transformation commence par un exercice de lucidité : analyser avec rigueur la structure économique réelle du portefeuille existant, identifier les segments sur lesquels le cabinet crée de la valeur distinctive, et avoir le courage de faire des choix sur les segments que l'on souhaite développer et ceux que l'on préfère ne pas adresser.
Elle se traduit ensuite par une série de décisions concrètes : adapter l'offre, réorganiser les équipes, revoir la politique tarifaire, construire une stratégie de contenu ciblée, et mettre en place un système de pilotage qui rende la performance par segment visible et actionnable.
La démarche est exigeante. Elle demande du temps, de la rigueur et une capacité à remettre en question des habitudes souvent bien ancrées. Mais les cabinets qui s'y sont engagés témoignent invariablement d'un double résultat : une amélioration significative de leur rentabilité opérationnelle, et une satisfaction client en nette hausse — parce que chaque client reçoit enfin le niveau d'attention et d'expertise que sa situation réelle requiert.
La question n'est plus de savoir si votre cabinet doit segmenter sa clientèle. La question est de savoir si vous avez les bons segments, les bonnes métriques et la bonne organisation pour en tirer pleinement parti.
À propos de Liberall Conseil
Liberall Conseil est un cabinet de conseil en stratégie exécutive et opérationnelle dédié aux professions libérales réglementées du droit et du chiffre. Fondé par Valentin Tonti Bernard et Clément Bernard, Liberall Conseil accompagne les cabinets dans la structuration et la mise en œuvre de leur développement et de leur croissance.
À lire aussi
Pourquoi la valeur se concentre-t-elle sur une minorité de clients ?

Quelles sont les quatre zones économiques d'un portefeuille clients ?
Comment construire des segments clients réellement utiles ?
Quel est le risque d'une segmentation trop fine ?
À quelle fréquence faut-il réviser la segmentation ?



