Un cabinet d’avocats dont le chiffre d’affaires progresse ne sait pas encore quelle practice a porté cette hausse, ni laquelle a reculé en silence. Le total masque les écarts. Chaque practice a son panier, son cycle de dossiers, ses clients et sa rentabilité, et c’est à cette échelle que se cachent les fuites de chiffre d’affaires.
Cet article présente une méthode de diagnostic du portefeuille practice par practice, à conduire dans un tableur à partir des exports du logiciel de gestion. Pour suivre les indicateurs au quotidien, notre liste des 25 KPI à suivre pour un cabinet d’avocats prend le relais. Ici, on cherche d’abord où le chiffre d’affaires se perd et où il peut encore se développer.
Pourquoi le total ne suffit pas
Le chiffre d’affaires d’un cabinet se décompose en practices, en clients et en modes de facturation. Un total qui monte peut venir d’une seule practice pendant que les autres stagnent. Un client suivi par une seule practice a, de son côté, un potentiel que les comptes ne montrent pas : les autres domaines du cabinet auxquels il pourrait recourir.
Il existe déjà de bonnes lectures de la structure économique d’un cabinet, comme notre analyse du P&L d’un cabinet d’avocats par taille de structure ou celle des coûts de structure. Elles regardent les charges. Le diagnostic de portefeuille regarde l’autre côté : qui paie, pour quoi, et combien de temps ça dure.
Ne pas chercher de norme : se comparer à soi-même
Un cabinet de droit public de dix personnes, un cabinet d’affaires généraliste et une boutique de conformité n’ont ni les mêmes paniers ni les mêmes taux horaires. Un quartile ou une moyenne de marché dirait peu de chose à chacun d’eux. La méthode retient donc trois comparaisons, toutes internes :
- les practices entre elles : laquelle pèse le plus, laquelle a le panier le plus bas, laquelle dépend le plus de ses premiers clients ;
- les exercices entre eux : un indicateur qui se dégrade deux années de suite appelle une explication, quelle que soit sa valeur ;
- les seuils choisis par les associés : dépendance maximale à un client, panier minimal d’une practice, part acceptable de clients à une seule practice.
Un seuil relève d’un choix de gestion que les associés assument. Il s’écrit une fois et se révise chaque année.
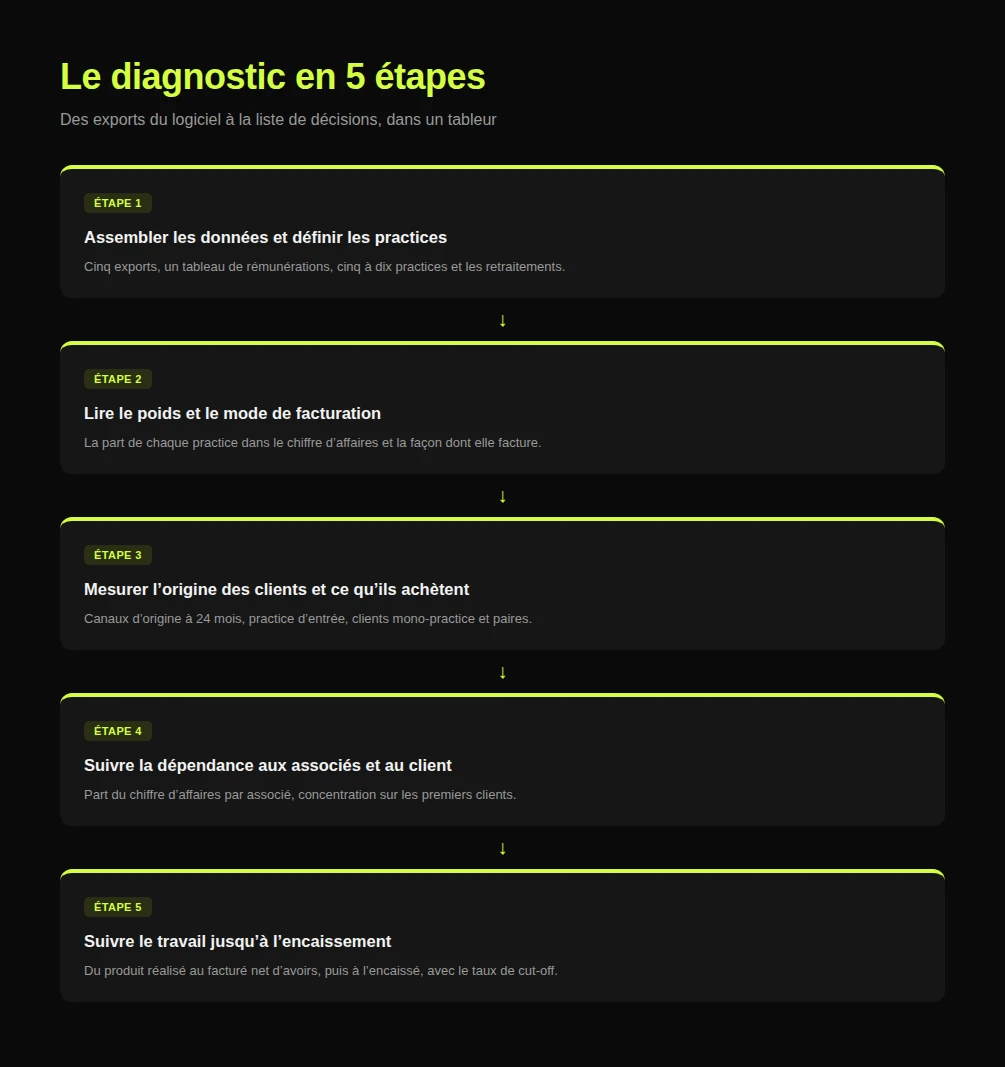
Étape 1 : assembler les données et définir les practices
Cinq exports et un tableau de rémunérations
Le diagnostic part de cinq exports du logiciel : clients, dossiers, factures, règlements et temps, auxquels s’ajoute un tableau des rémunérations pour les contrôles de rentabilité. Il couvre quatre exercices complets plus l’exercice en cours, sans aucun filtre à l’export. Les dossiers clos et archivés doivent y figurer, sinon les départs et la fidélité sont faussés.
Regrouper une vingtaine de domaines en cinq à dix practices
Les logiciels proposent parfois une vingtaine de domaines de droit. Le cabinet les regroupe en cinq à dix practices, telles qu’il les organise aujourd’hui, avec une table de correspondance qui rattache chaque domaine à une seule practice. Un dossier à cheval sur deux domaines va dans celui qui porte l’essentiel des honoraires.
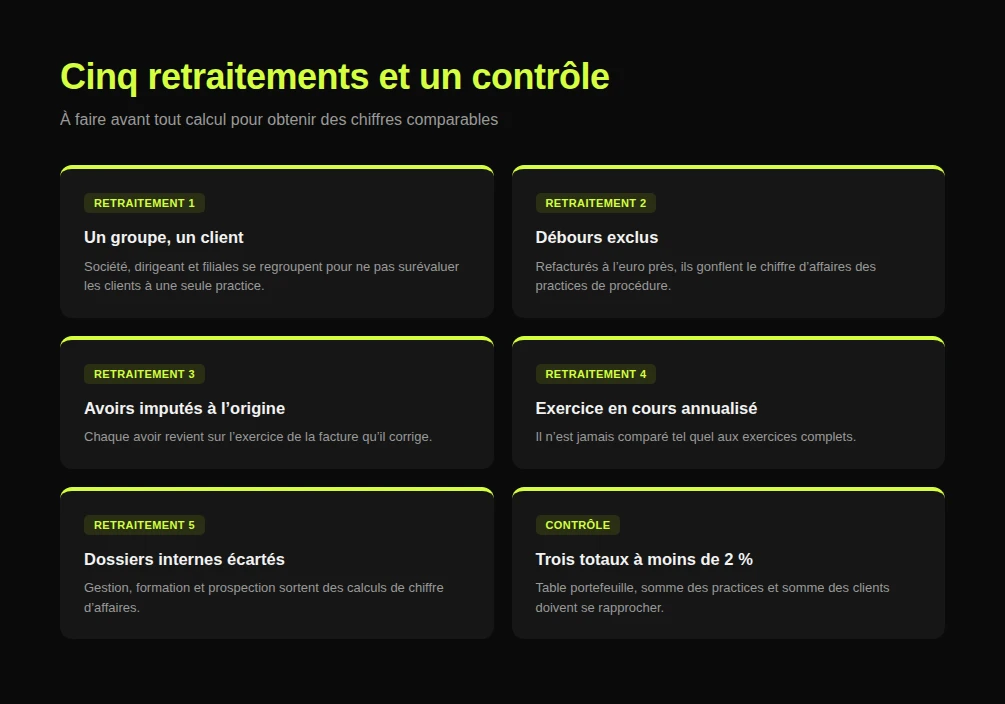
Les retraitements qui décident de la qualité des calculs
Quelques règles évitent de compter deux fois ou de compter à tort :
- un groupe, un client : société, dirigeant et filiales se regroupent, sinon les clients à une seule practice sont surévalués ;
- les débours sont exclus du chiffre d’affaires, car ils sont refacturés à l’euro près et gonflent les practices de procédure ;
- les avoirs sont imputés à l’exercice de la facture d’origine ;
- l’exercice en cours est annualisé et jamais comparé tel quel ;
- les dossiers internes (gestion, formation, prospection) sortent des calculs de chiffre d’affaires.
Une fois ces retraitements faits, trois totaux doivent se rapprocher à moins de 2 % : la table portefeuille, la somme des practices et la somme des clients. Un écart plus large signale un dossier sans practice, un client sans fiche ou une facture sans dossier.
Étape 2 : lire le poids et le mode de facturation de chaque practice
Le premier contrôle sérieux est la part de chaque practice dans le chiffre d’affaires, sur quatre exercices. Dans l’exemple fictif du guide (un cabinet de 3 millions d’euros), le contentieux pèse 30 % et le droit public 8 %. Mais le social compte 60 clients pour 14 % du chiffre d’affaires, soit le panier par client le plus bas du cabinet. Le diagnostic oriente alors une décision : revoir les honoraires du social, et proposer le fiscal aux clients des autres practices plutôt que de multiplier les clients à faible panier.
Le mode de facturation change la lecture du même chiffre. Un abonnement ou une convention annuelle est connu dès le 1er janvier, un honoraire de résultat crée des pics qui faussent la trajectoire, un forfait expose au dépassement. Cette question rejoint celle du prix de l’heure : notre article sur le taux horaire et celui sur la mesure de la valeur d’une prestation juridique en donnent le cadre, et la grille tarifaire d’un avocat permet de passer à l’action.
Étape 3 : mesurer d’où viennent les clients et ce qu’ils achètent
L’origine des clients, lue à 24 mois
Tous les canaux n’apportent pas les mêmes clients. Pour chaque origine (recommandation, prescripteur, réseau d’un associé, site, appel d’offres), le contrôle compare le nombre de nouveaux clients, leur panier de première année, la part encore active à 24 mois et la part devenue multi-practice. Dans l’exemple du guide, les prescripteurs apportent moins de clients que la recommandation, mais des clients qui restent et ouvrent plus souvent une seconde practice, alors que le site apporte surtout des dossiers ponctuels. Notre analyse de la fabrique de la recommandation éclaire ce premier canal.
Clients mono-practice, practice d’entrée et paires
Trois contrôles se lisent ensemble :
- les clients à une seule practice : leur part dans le chiffre d’affaires dit à quel point celui-ci repose sur des relations sans relais interne ;
- la practice d’entrée, celle du premier dossier : le taux de seconde practice se compare à durée égale, par exemple à 24 mois, sur les cohortes assez anciennes ;
- la matrice des paires de practices : une paire fréquente est une offre éprouvée que le cabinet peut nommer, une paire absente est une question à vérifier avec les associés.
Le potentiel d’une paire se chiffre par un produit simple : clients qui ont la practice A et pas la B, multipliés par le taux de conversion visé, multipliés par le panier de B. Cet ordre de grandeur donne une priorité aux clients à relancer.
Étape 4 : suivre la dépendance aux associés et au client
Dans beaucoup de cabinets, quelques associés portent l’essentiel du chiffre d’affaires et des clients, et partagent peu. Le contrôle compare, pour chaque associé, sa part du chiffre d’affaires, ses clients, ses clients multi-practices et ses dossiers partagés. Dans l’exemple fictif, un associé porte 41 % du chiffre d’affaires. Ce chiffre signale un risque de continuité, qu’on retrouve dans notre analyse du paradoxe du rainmaker, et qui se traite en nommant un référent pour chaque grand client.
La même logique s’applique à la dépendance d’une practice à ses premiers clients. Dans l’exemple du guide, les cinq premiers clients du droit public font 66 % de la practice, et deux commanditaires la portent : le risque est commercial avant d’être juridique.
Étape 5 : suivre le travail réalisé jusqu’à l’encaissement
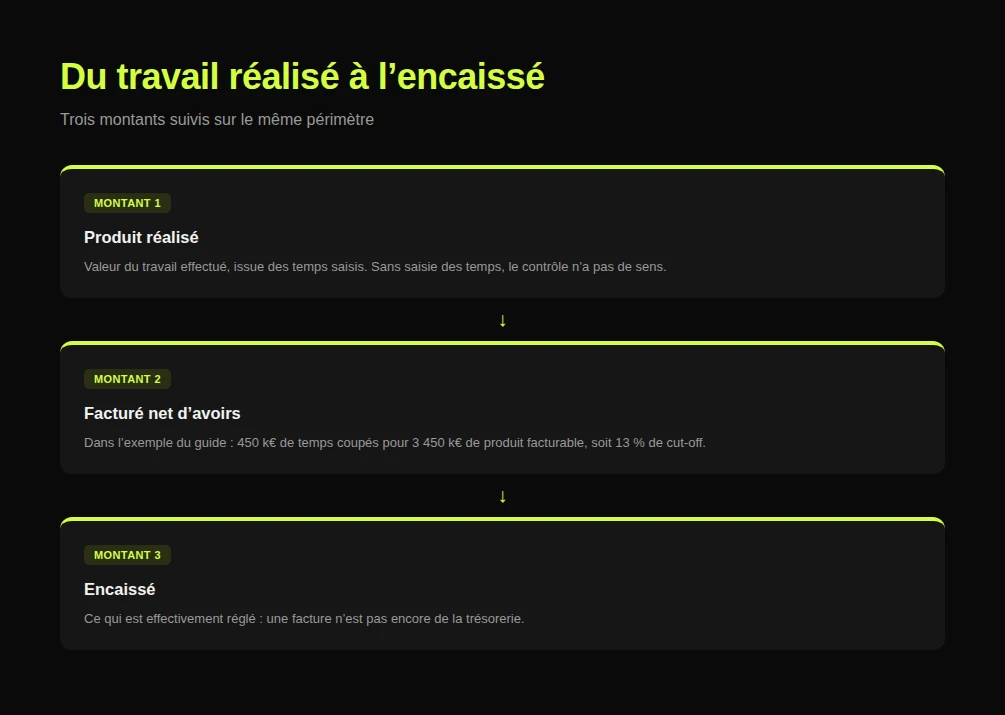
Une heure travaillée n’est pas encore du chiffre d’affaires, et une facture n’est pas encore de la trésorerie. Le contrôle du produit à l’encaissé suit trois montants sur le même périmètre : la valeur du travail réalisé, le facturé net d’avoirs et l’encaissé. Il en tire un taux de cut-off, c’est-à-dire la part du travail coupée à la facturation, par heures non facturées, remises ou forfaits dépassés.
Dans l’exemple du guide, 450 k€ de temps sont coupés pour 3 450 k€ de produit facturable, soit 13 %, concentrés sur deux practices. Ce contrôle suppose que les heures soient saisies : sans saisie des temps, les contrôles de rentabilité n’ont pas de sens. Les contrôles sur les collaborateurs et les temps internes complètent le tableau, en comparant les heures passées au budget.
Passer du diagnostic à la décision
Les résultats se reportent dans une grille de synthèse d’une page : pour chaque contrôle, le résultat, la comparaison, un feu et une phrase de décision. Chaque fuite se chiffre avec sa formule écrite à côté, pour que l’associé puisse la contester. Un chiffre sans formule ne se discute pas.
Le cabinet ne lance ensuite que deux ou trois chantiers à la fois, classés par gain en euros divisé par effort en jours, chacun avec un associé responsable, une date et un indicateur. Le plan tient en trois étapes de 30 jours : fiabiliser la donnée, calculer les contrôles et choisir les chantiers, puis lancer les chantiers et tenir la première revue de portefeuille. Cette revue se répète ensuite chaque trimestre, pendant une heure, avec les associés responsables de practice. Pour la partie commerciale de ces chantiers, un CRM adapté aux avocats garde la trace des relances, et notre article sur la stratégie d’un avocat associé pour atteindre 1 M€ de chiffre d’affaires prolonge la réflexion côté associé.
Les erreurs fréquentes
- Filtrer à l’export : en retirant les dossiers clos, on fausse la fidélité et les cohortes.
- Compter une fiche au lieu d’un groupe : les clients mono-practice sont alors surévalués.
- Changer de définition d’un exercice à l’autre : une définition stable vaut mieux qu’une définition parfaite.
- Laisser un chantier sans responsable : il ne démarre pas.
- Faire le diagnostic une seule fois : sa valeur vient de la série.
Aller plus loin avec le guide
Le guide Liberall Conseil déroule les douze contrôles pas à pas, avec pour chacun la définition, le calcul, la comparaison interne et la lecture du résultat, ainsi que la grille de synthèse, les sept chantiers types et le plan à 90 jours. Il s’appuie sur un cabinet fictif dont les valeurs illustrent la méthode. Pour en savoir plus sur la façon dont nous conduisons ce travail avec les associés, voir comment nous structurons un audit pour un cabinet.
Conclusion
Un cabinet d’avocats se pilote par ses practices et par ses clients. Le diagnostic de portefeuille donne à chaque associé les chiffres qui manquaient pour décider : quelle practice revaloriser, quels clients relancer, où le travail se perd avant la facture. L’exercice demande quelques jours la première fois, puis un rythme trimestriel. Il livre une liste de décisions.
Comment analyser le portefeuille d’un cabinet d’avocats ?

Quelles données faut-il extraire du logiciel du cabinet ?
Pourquoi ne pas comparer son cabinet à des moyennes de marché ?
Qu’est-ce qu’un client mono-practice et pourquoi le mesurer ?
À quelle fréquence refaire le diagnostic du portefeuille ?