Un cabinet peut afficher un chiffre d’affaires en hausse trois années de suite et perdre de l’argent sur sa base clients. Le chiffre d’affaires est un résultat : il additionne des hausses de prix, des missions vendues, des nouveaux clients et des départs, sans dire lesquels pèsent vraiment. Le marché, lui, a longtemps porté tout le monde. Selon l’Insee, cité par Alvarez & Marsal (avril 2025), le secteur pesait 25,8 milliards d’euros en 2023, avec une croissance annuelle moyenne de 5,0 % sur 2015-2023. Dans un marché porteur, un cabinet qui stagne ne s’en aperçoit pas.
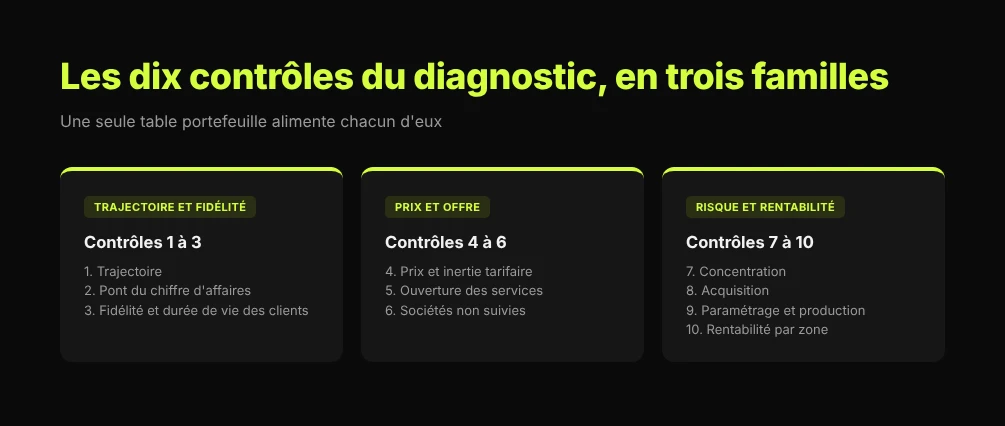
Ce que propose le guide présenté plus bas, c’est de remplacer la lecture du total par une lecture du portefeuille. Une seule table, dix contrôles, et chaque fuite chiffrée en euros. Cet article en donne la mécanique. Pour le volet organisation du développement commercial, voir notre article sur le système de croissance d’un cabinet comptable.
La table portefeuille, source unique de tous les contrôles
Tout part d’une relation simple : chiffre d’affaires = nombre de clients × missions par client × prix moyen. Les trois leviers se mesurent, à condition d’avoir une base propre. Cette base, c’est une table avec une ligne par dossier et par exercice, sur cinq à six exercices, extraite du logiciel de production et de facturation.
Deux précautions évitent les mauvaises surprises. D’abord, le total de la table doit être rapproché de la comptabilité du cabinet avec un écart inférieur à 1 %. Au-delà, un des contrôles suivants portera sur des chiffres faux. Ensuite, il faut traiter les cas qui faussent la comparaison d’un exercice à l’autre, côté périmètre comme côté montants. Le guide liste six retraitements de périmètre et sept retraitements de montants.
Le temps de construction reste raisonnable : deux à cinq jours pour un cabinet de 500 à 1 500 dossiers, l’essentiel du temps allant au nettoyage et non à la technique. Un tableur suffit pour la première version. Pour installer ensuite le suivi dans la durée, notre article sur le déploiement d’un CRM en cabinet prend le relais.
Les trois contrôles de trajectoire et de fidélité
Contrôle 1 : la trajectoire
On trace trois courbes sur la même période : le chiffre d’affaires, le nombre de clients et le panier moyen. Un chiffre d’affaires qui progresse grâce au seul panier, avec une base clients qui s’érode, est un signal d’alerte et non une bonne nouvelle. Le guide fournit des repères pour classer la croissance, de « solide » à « critique », à comparer à la croissance du marché plutôt qu’à zéro.
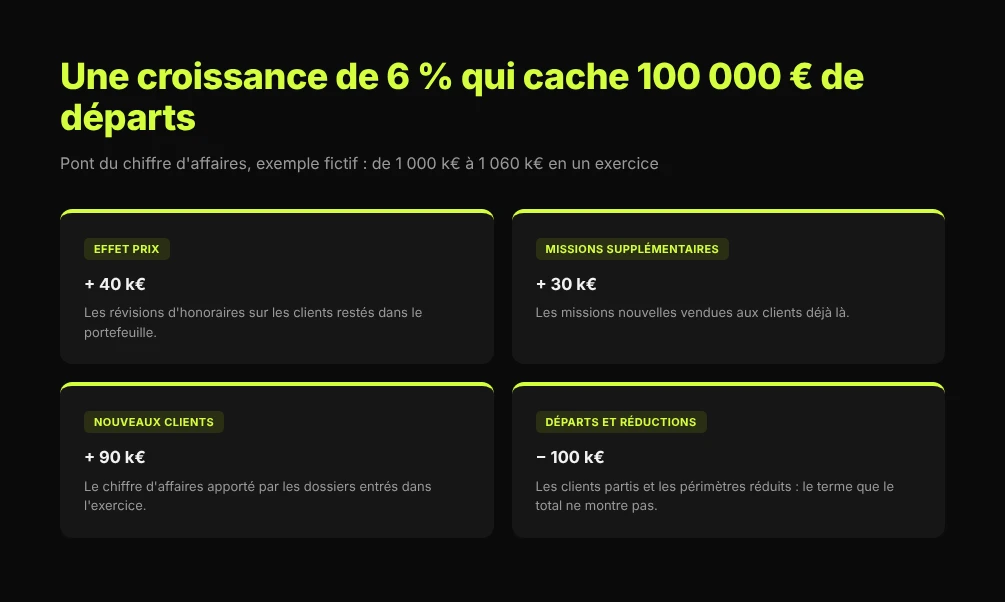
Contrôle 2 : le pont du chiffre d’affaires
C’est le contrôle le plus parlant. Il décompose la variation en quatre termes : l’effet prix, les missions supplémentaires chez les clients existants, les nouveaux clients et les départs. Dans l’exemple fictif du guide, un cabinet passe de 1 000 à 1 060 k€ : +40 k€ de prix, +30 k€ de missions, +90 k€ de nouveaux clients, et −100 k€ de départs. Les 90 k€ d’entrées ne couvrent pas les 100 k€ de départs : toute la croissance de 6 % vient des prix et des missions.
Contrôle 3 : la fidélité
Le taux de départ se calcule en nombre de clients et en chiffre d’affaires, en écartant les cessations d’activité et les cessions, qui ne relèvent pas du cabinet. Il donne mécaniquement la durée de vie moyenne d’un client : l’inverse du taux. À 10 % de départs, un client reste dix ans en moyenne. Le guide propose un tableau de cohortes par origine pour voir quelles sources produisent les clients qui restent.
Le risque n’est pas théorique. Dans l’enquête Staff & Go 2026 (2 412 répondants, éditeur de logiciels RH, données déclaratives), 54 % des entreprises ont envisagé de changer de cabinet et 8 % l’ont fait dans les douze derniers mois. Parmi celles prêtes à partir, les motifs cités sont le manque de réactivité (56 %), le manque de conseil (49 %) et la disponibilité (45 %), devant le prix (38 %). Les départs relèvent donc davantage du service que du prix.
Les trois contrôles de prix et d’offre
Contrôle 4 : le prix
On segmente le panier moyen, puis on mesure l’inertie tarifaire : la part des clients dont les honoraires n’ont pas été révisés depuis deux ans. Sans règle de révision écrite, la hausse dépend de la disponibilité de chacun. Le guide recommande de la fixer noir sur blanc, avec une date annuelle. Pour approfondir le sujet, notre article sur la sous-facturation en cabinet détaille les marges de manœuvre.
Contrôle 5 : l’équipement
Le taux d’équipement mesure le nombre moyen d’offres par client. Le guide place le seuil « solide » au-dessus de 2,5 offres par client. Le potentiel se chiffre ainsi : clients éligibles non équipés × honoraire moyen de l’offre. Le résultat est un gisement en euros, pas une intuition. La méthode complète figure dans notre article sur le taux d’équipement client, et le passage à l’action dans celui sur l’analyse de portefeuille pour le cross-selling.
Contrôle 6 : les sociétés non suivies
Un dirigeant client du cabinet détient parfois d’autres sociétés qui ne figurent pas dans le portefeuille. Le registre public des mandats permet de les repérer. On calcule alors un taux de capture : la part des sociétés détenues par les dirigeants que le cabinet suit déjà. Les données sont publiques, mais la prospection de ses propres clients reste soumise au RGPD.
Les quatre contrôles de risque et de rentabilité
Contrôle 7 : la concentration
On mesure le poids des dix premiers clients dans le chiffre d’affaires. Le guide situe la zone saine entre 20 et 30 % et la zone critique au-delà de 40 %. Ce contrôle compte aussi pour la valeur du cabinet : les valorisations pratiquées se situent autour de 0,8 à 1,2 fois le chiffre d’affaires, et un acquéreur examine la concentration comme la rétention avant de s’engager.
Contrôle 8 : l’acquisition
Le calcul est brutal : clients à acquérir chaque année = clients × taux de départ. Un cabinet de 800 clients avec 10 % de départs doit trouver 80 nouveaux clients par an uniquement pour rester au même niveau. Avant de chercher la croissance, il faut financer le remplacement. L’article sur le cross-selling en cabinet explique pourquoi le développement chez les clients existants coûte moins cher que l’acquisition.
Contrôle 9 : le paramétrage
Six critères, notés de 0 à 2, évaluent si le paramétrage du cabinet permet de mesurer et de facturer correctement. De 0 à 4 points, le paramétrage est faible ; de 5 à 8, intermédiaire ; de 9 à 12, optimisé. Le gain se concentre sur les dossiers à la fois lourds et peu paramétrés : optimiser un petit dossier déjà léger rapporte peu.
Contrôle 10 : la rentabilité
On calcule le coût horaire de chaque collaborateur, puis le coût de service de chaque client, et on applique la règle des 40 % : un coefficient de 2,5 entre le coût de service et le chiffre d’affaires cible, soit un coût de service plafonné à 40 % des honoraires. Cela suppose des heures saisies, d’où l’intérêt d’une bonne feuille de temps. Chaque client tombe alors dans l’une de quatre zones : à protéger, à revaloriser, à développer ou à arbitrer. Pour construire les tableaux et choisir les indicateurs, voir notre article sur les tableaux de rentabilité et les KPIs. Le tri du portefeuille en est la suite logique.
De la grille de synthèse au plan à 90 jours
Les dix résultats se reportent dans une grille de feux : vert, orange, rouge. Chaque fuite est chiffrée en euros, mais les montants ne s’additionnent pas : un client perdu pèse dans le contrôle de fidélité comme dans celui de l’acquisition, et les compter deux fois gonflerait artificiellement le total.
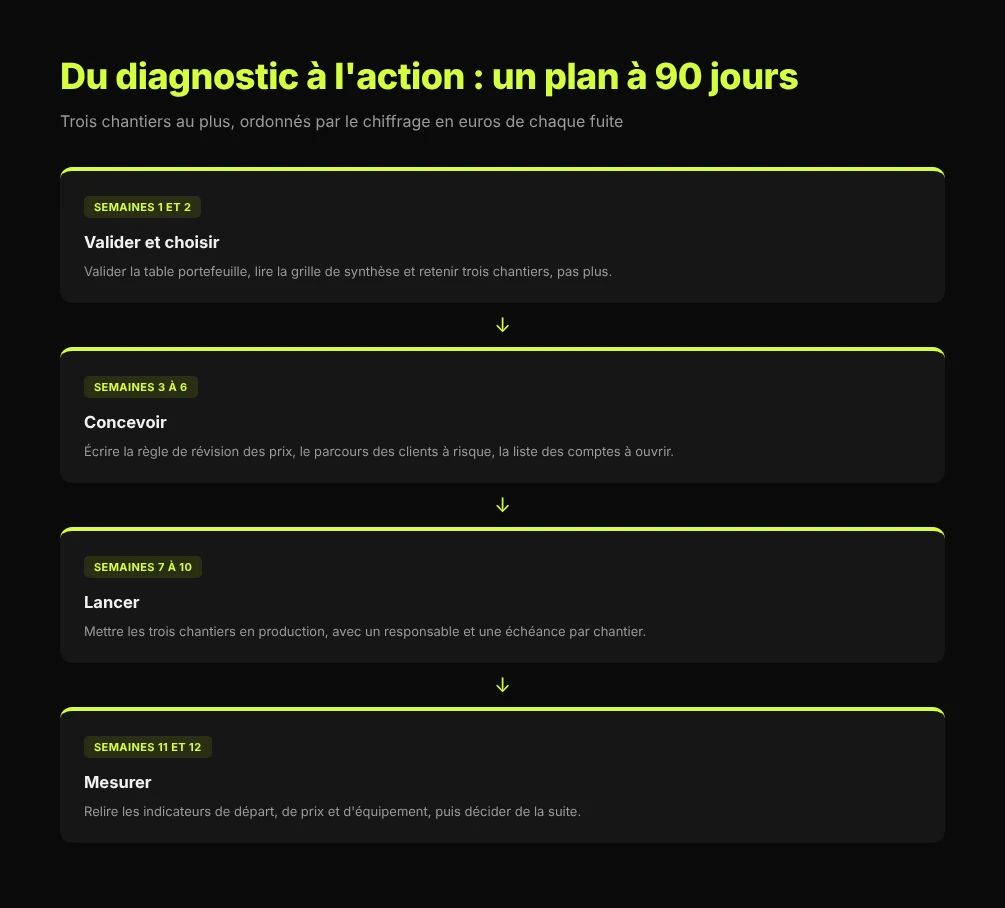
La règle la plus utile est de limiter l’action à trois chantiers. Un cabinet qui ouvre sept chantiers en parallèle n’en termine qu’un. Le guide propose aussi de lire les signaux par combinaisons plutôt qu’un par un, pour arbitrer entre les chantiers.
Le plan se déroule ensuite sur 90 jours : semaines 1 et 2 pour choisir, semaines 3 à 6 pour concevoir, semaines 7 à 10 pour lancer, semaines 11 et 12 pour mesurer. Le suivi s’installe ensuite en revue mensuelle sur la marge des missions, trimestrielle sur les indicateurs et l’avancement des chantiers, et annuelle pour refaire les dix contrôles. Pour choisir les indicateurs à suivre, l’article Top 38 KPIs pour un cabinet sert de référence. Et pour passer d’un modèle horaire à un modèle de valeur, celui sur la facturation à la valeur.
Aller plus loin avec le guide
Le guide « Diagnostiquer le chiffre d’affaires de son cabinet d’expertise comptable » déroule les quatorze chapitres en trois parties : le marché et les retraitements, les dix contrôles avec leurs seuils, puis la synthèse et le plan d’action.
Le bouton ci-dessous permet de le télécharger. Pour décider ensuite quels segments traiter en priorité, la segmentation de la clientèle est un bon point de départ.
Comment construire la table portefeuille d’un cabinet d’expertise comptable ?

Qu’est-ce que le pont du chiffre d’affaires en cabinet comptable ?
Comment calculer le taux de départ client d’un cabinet d’expertise comptable ?
Comment détecter l’inertie tarifaire dans un cabinet ?
En combien de temps réaliser le diagnostic complet ?